Skonto ist ein Preisnachlass, den Unternehmen ihren Kunden gewähren, wenn sie eine Rechnung innerhalb einer vereinbarten Frist bezahlen. Für den Lieferanten bedeutet das einen schnelleren Zahlungseingang, während der Kunde Geld spart.
Doch wie berechnest du Skonto richtig? Welche Skontofrist gilt und wie wird der Abzug in der Buchhaltung und bei der Mehrwertsteuer berücksichtigt? Hier findest du die wichtigsten Antworten mit Formeln, Beispielen und praktischen Tipps für Schweizer Unternehmen.
Skonto: Definition und Bedeutung
Die Definition von Skonto ist einfach: Es handelt sich um einen prozentualen Preisnachlass für eine frühzeitige Zahlung. Der Kunde darf einen bestimmten Betrag von der Rechnung abziehen, wenn er die vereinbarten Zahlungsbedingungen erfüllt.
Die Bedeutung von Skonto liegt vor allem in der schnelleren Bezahlung offener Rechnungen. Der Lieferant verbessert seine Liquidität, während der Kunde von günstigeren Einkaufskonditionen profitiert.
Ein Anspruch auf Skonto besteht nur, wenn der Preisnachlass vereinbart oder angeboten wurde und die entsprechenden Bedingungen erfüllt sind. Übliche Skontosätze liegen häufig bei 2 bis 3 %, gesetzlich vorgeschrieben ist diese Höhe jedoch nicht.
Beispiel: Skonto auf einer Rechnung
Eine klare Skontoklausel kann so aussehen:
Zahlbar innert 30 Tagen ab Rechnungsdatum ohne Abzug. Bei Zahlungseingang innert 10 Tagen ab Rechnungsdatum gewähren wir 2 % Skonto auf den Rechnungsbetrag inklusive MWST.
Damit sind Skontosatz, Zahlungsfrist und Berechnungsgrundlage eindeutig geregelt. Eine solche Formulierung kannst du bereits in deiner Offerte vereinbaren und anschliessend auf der Rechnung aufführen.
Weitere Hinweise findest du in unserem Beitrag über die Pflichtangaben einer Rechnung in der Schweiz.
Unterschied zwischen Skonto und Rabatt
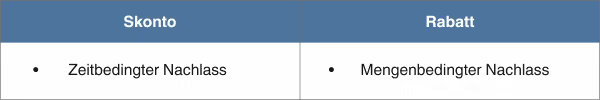
Skonto und Rabatt sind beides Preisnachlässe. Der wesentliche Unterschied liegt darin, wann und unter welchen Voraussetzungen sie gewährt werden.
Ein Rabatt reduziert den vereinbarten Verkaufspreis beispielsweise aufgrund einer grösseren Bestellmenge oder einer Verkaufsaktion.
Ein Skonto ist dagegen an eine frühzeitige Zahlung gebunden. Der Kunde erhält ihn nur, wenn er innerhalb der vereinbarten Frist bezahlt.
Rabatt und Skonto können kombiniert werden. Beispielsweise kann ein Unternehmen zuerst einen Mengenrabatt und zusätzlich 2 % Skonto bei schneller Zahlung gewähren.
Welche Arten von Skonto gibt es?
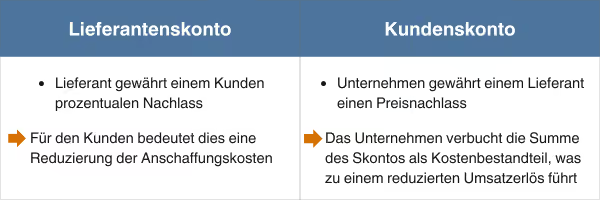
Bei der Begriffsklärung wird häufig zwischen Kundenskonto und Lieferantenskonto unterschieden. Beide bezeichnen denselben Preisnachlass aus unterschiedlichen buchhalterischen Perspektiven.
Lieferantenskonto
Ein Lieferantenskonto entsteht, wenn dein Unternehmen von einem Lieferanten Skonto erhält.
Bestellt beispielsweise ein Handwerksbetrieb Material und bezahlt die Rechnung innerhalb der Skontofrist, reduziert sich sein Aufwand beziehungsweise der Anschaffungswert der bezogenen Waren.
Kundenskonto
Ein Kundenskonto entsteht, wenn dein Unternehmen einem Kunden Skonto gewährt.
Bezahlt der Kunde rechtzeitig, darf er den vereinbarten Betrag abziehen. Für dein Unternehmen vermindert sich dadurch der Erlös, gleichzeitig erhältst du das Geld früher.
Merke: Beim Kundenskonto gewährst du den Preisnachlass. Beim Lieferantenskonto erhältst du ihn.
Welche Vorteile bietet Skonto?
Skonto kann für beide Geschäftspartner wirtschaftliche Vorteile haben.
Vorteile für den Lieferanten
- Schnellere Zahlungseingänge: Frühere Zahlungen verbessern die Liquidität.
- Weniger offene Forderungen: Das Risiko verspäteter oder ausbleibender Zahlungen kann sinken.
- Geringerer Verwaltungsaufwand: Bei pünktlichen Zahlungen werden seltener Zahlungserinnerungen oder Mahnungen benötigt.
Der Nachteil: Jeder gewährte Skonto reduziert den tatsächlich erzielten Erlös.
Vorteile für den Kunden
- Geringere Kosten: Der Rechnungsbetrag reduziert sich um den vereinbarten Skonto.
- Bessere Einkaufskonditionen: Regelmässige Skonti können die Betriebskosten senken.
- Mehr Flexibilität: Der Kunde entscheidet, ob er früher bezahlt oder das reguläre Zahlungsziel nutzt.
Voraussetzung ist, dass genügend Liquidität für die frühzeitige Zahlung vorhanden ist.
Skontofrist: Wann beginnt sie?
Die Skontofrist ist der Zeitraum, innerhalb dessen ein Kunde den vereinbarten Preisnachlass nutzen darf.
Wann diese Frist beginnt, hängt von der Formulierung der Zahlungsbedingungen ab. Möglich sind beispielsweise:
- Ab Rechnungsdatum: Die Frist beginnt mit dem Datum, das auf der Rechnung steht.
- Ab Rechnungseingang: Die Frist beginnt, sobald die Rechnung beim Kunden eingeht.
- Ab einem ausdrücklich vereinbarten Datum: Beispielsweise ab Lieferung oder Abnahme einer Leistung.
Der Fristbeginn sollte deshalb immer eindeutig festgelegt werden. Auch sollte klar sein, ob der Zahlungseingang beim Empfänger oder bereits die Zahlungsauslösung innerhalb der Frist erfolgen muss.
Praxisbeispiel: Skontofrist beträgt 7 Tage
Ein Lieferant bietet 4 % Skonto bei Zahlungseingang innert sieben Tagen nach Rechnungseingang an.
Erhält der Kunde die Rechnung am 10. Oktober, ist der Rechnungseingang der vereinbarte Ausgangspunkt für die Fristberechnung. Bei einer Klausel «ab Rechnungsdatum» wäre dagegen das Rechnungsdatum massgebend.
Im Fall einer verspäteten Zahlung entfällt der Skontoabzug grundsätzlich, sofern keine andere Vereinbarung getroffen wird.
Tipp: Halte auf der Rechnung fest, ab wann die Frist läuft und ob die Zahlung innerhalb dieser Frist beim Empfänger eingehen muss.
Skonto berechnen: Formel und Beispiel
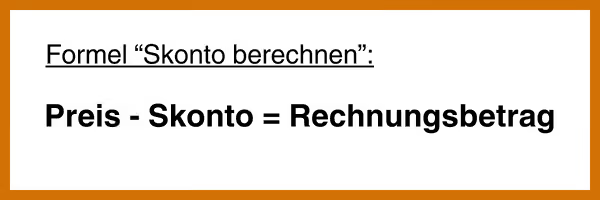
Für die Berechnung benötigst du den Rechnungsbetrag, den Skontosatz und die vereinbarte Berechnungsgrundlage.
Formel für den Skontobetrag:
Skontobetrag = Berechnungsgrundlage × Skontosatz ÷ 100
Formel für den Zahlungsbetrag:
Zahlungsbetrag = Rechnungsbetrag − Skontobetrag
Bei einer Rechnung über CHF 1'000 und 3 % Skonto beträgt der Abzug CHF 30. Der Kunde bezahlt noch CHF 970.
Der Skontobetrag bezeichnet also den Preisnachlass und nicht den Betrag, den der Kunde überweisen muss.
Beispiel 1: Skonto vom Bruttobetrag berechnen
Ein Unternehmen stellt 2026 eine Rechnung über CHF 1'000 exklusive MWST aus. Für die Leistung gilt der Schweizer Normalsatz von 8,1 %.
Der Kunde erhält 3 % Skonto auf den Bruttobetrag inklusive Mehrwertsteuer.
Bei rechtzeitiger Zahlung spart der Kunde CHF 32.43. Der MWST-Normalsatz von 8,1 % gilt seit dem 1. Januar 2024. Die aktuellen Steuersätze veröffentlicht die Eidgenössische Steuerverwaltung (ESTV).
Beispiel 2: Skonto und Mehrwertsteuer
Ein Skonto reduziert bei einer entsprechenden Entgeltsminderung auch die geschuldete Mehrwertsteuer.
Im vorherigen Beispiel setzt sich der Skonto von CHF 32.43 aus CHF 30 Netto-Skonto und CHF 2.43 MWST zusammen.
Die MWST-Korrektur ist gesetzlich geregelt: Nach Art. 41 MWSTG müssen nachträgliche Änderungen des Entgelts bei der Umsatzsteuerschuld beziehungsweise beim Vorsteuerabzug berücksichtigt werden.
Der Zeitpunkt der Korrektur hängt von der Verbuchung, dem Zahlungsvorgang und der angewendeten Abrechnungsart ab. Bei besonderen MWST-Abrechnungsmethoden sind die entsprechenden Regeln der ESTV zu beachten.
Wird Skonto vom Brutto- oder Nettobetrag abgezogen?
In der Praxis wird Skonto häufig auf den Bruttobetrag inklusive MWST berechnet. Entscheidend ist jedoch die Vereinbarung.
Ein Unternehmen kann beispielsweise festlegen, dass Skonto nur auf Arbeitsleistungen oder auf bestimmte Rechnungspositionen gewährt wird.
Die Berechnungsgrundlage sollte deshalb bereits in der Offerte und auf der Rechnung klar bezeichnet sein.
Wann darf ein Kunde Skonto abziehen?
Ein Kunde darf Skonto abziehen, wenn der Lieferant den Preisnachlass angeboten oder vertraglich vereinbart hat und die Bedingungen erfüllt sind.
Ohne entsprechende Vereinbarung besteht grundsätzlich kein Anspruch auf einen eigenmächtigen Abzug.
Bei einer verspäteten Zahlung kann der Lieferant den ursprünglich geschuldeten Restbetrag verlangen, sofern er den verspäteten Skontoabzug nicht akzeptiert.
Skonto in der Buchhaltung verbuchen
In der Buchhaltung wird zwischen gewährtem und erhaltenem Skonto unterschieden. Die Verbuchung hängt vom Kontenplan, der Buchungsmethode und der MWST-Abrechnung ab.
Skonto beim Verkäufer buchen
Gewährt dein Unternehmen einem Kunden 3 % Skonto auf CHF 1'000 netto, reduziert sich der Erlös um CHF 30.
Bei einer steuerbaren Leistung zum Normalsatz vermindert sich die geschuldete MWST um CHF 2.43. Der tatsächliche Zahlungseingang beträgt CHF 1'048.57.
Die Erlösminderung kann je nach Buchhaltungssystem über ein separates Skontokonto oder eine entsprechende Erlöskorrektur erfasst werden.
Skonto beim Käufer buchen
Erhält dein Unternehmen denselben Skonto von einem Lieferanten, vermindert sich der Aufwand beziehungsweise der Anschaffungswert um CHF 30.
Ist dein Unternehmen zum vollen Vorsteuerabzug berechtigt, reduziert sich der Vorsteuerabzug zusätzlich um CHF 2.43.
Die rechtliche Grundlage für diese Anpassung bildet Art. 41 Abs. 2 MWSTG.
Wichtig: Ein separates Skontokonto ist nicht für jedes Unternehmen zwingend. Entscheidend ist die nachvollziehbare und korrekte Verbuchung.
Welcher Skontosatz gilt?
Die Höhe des Skontos ist grundsätzlich frei vereinbar. Häufig werden 2 oder 3 % gewährt, je nach Branche und Auftrag sind auch andere Konditionen möglich.
Ein Unternehmen kann zudem gestaffelte Skontosätze anbieten:
- 4 % bei sofortiger Zahlung
- 3 % bei Zahlung innert 10 Tagen
- 1 % bei Zahlung innert 20 Tagen
- Kein Skonto beim regulären Zahlungsziel
Wichtig ist, dass die Bedingungen eindeutig vereinbart werden und der Kunde die Berechnung nachvollziehen kann.
Die vereinbarten Bedingungen sollten bereits in der Offerte oder im Vertrag klar geregelt sein.
Lohnt sich Skonto für Unternehmen?
Für Kunden kann Skonto wirtschaftlich attraktiv sein. Wer beispielsweise 2 % Skonto erhält, weil er nach 10 statt nach 30 Tagen bezahlt, spart 2 % durch eine um 20 Tage frühere Zahlung.
Rechnerisch entspricht dies einer einfachen annualisierten Finanzierungskostenrate von rund 37 % auf den dadurch vermiedenen Restbetrag. Dieser Wert ist lediglich eine Vergleichsgrösse und kein tatsächlicher Bankzinssatz.
Für Lieferanten bedeutet Skonto dagegen einen Preisnachlass. Ob er sich lohnt, hängt davon ab, wie wichtig eine schnelle Zahlung ist und wie hoch die eigene Gewinnmarge ausfällt.
Wichtige Begriffe rund um Skonto
Im Zusammenhang mit Skonto begegnen dir häufig weitere Begriffe aus der Rechnungsstellung und Buchhaltung.
- Zahlungsziel: Die Frist, bis zu der eine Rechnung gemäss Vereinbarung bezahlt werden soll. In der Schweiz gibt es keine allgemeine gesetzliche Zahlungsfrist von 30 Tagen für sämtliche Rechnungen. Die Fälligkeit richtet sich nach Vertrag und den anwendbaren gesetzlichen Regeln, insbesondere Art. 75 OR.
- Skontofrist: Der Zeitraum, innerhalb dessen der vereinbarte Preisnachlass genutzt werden kann. Sie ist normalerweise kürzer als das reguläre Zahlungsziel.
- Skontosatz: Der Prozentsatz, um den die vereinbarte Berechnungsgrundlage bei rechtzeitiger Zahlung reduziert wird.
- Skontobetrag: Der Geldbetrag, den der Kunde von der Rechnung abziehen darf. Er entspricht der Berechnungsgrundlage multipliziert mit dem Skontosatz.
- Zielkauf: Ein Kauf, bei dem die Zahlung nicht sofort, sondern zu einem vereinbarten späteren Zeitpunkt erfolgt.
- Lieferantenkredit: Ein Zahlungsaufschub, den der Lieferant seinem Kunden einräumt. Das Skonto ist dabei ein möglicher Anreiz, diesen Zahlungsaufschub nicht vollständig auszunutzen.
Merke: Der Skontobetrag ist der Abzug, nicht der Betrag, den der Kunde bezahlen muss.
Skonto mit pebe Live verwalten
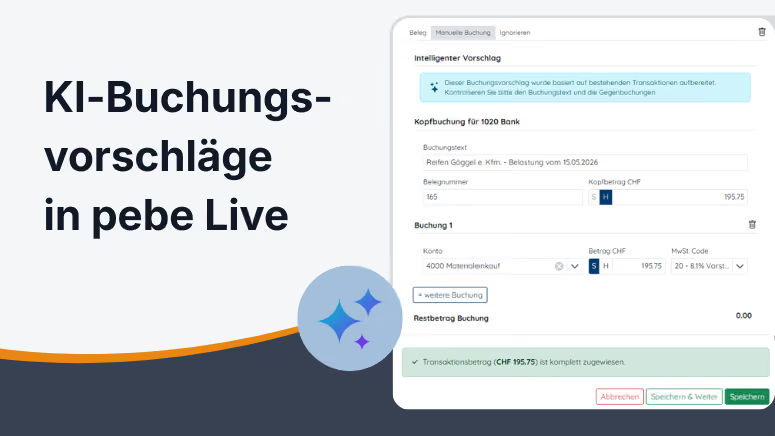
Mit dem Rechnungsprogramm pebe Live kannst du Rechnungen erstellen und Rabatte sowie Skonti bei der Rechnungsstellung berücksichtigen.
Klare Zahlungsbedingungen und eine digitale Buchhaltung helfen dir, Zahlungseingänge besser nachzuvollziehen und offene Forderungen im Blick zu behalten.
So reduzierst du den administrativen Aufwand und erleichterst dir die Rechnungsstellung im Geschäftsalltag.
Häufig gestellte Fragen
Was bedeutet Skonto?
Skonto ist ein prozentualer Preisnachlass, den ein Kunde erhält, wenn er eine Rechnung innerhalb der vereinbarten Skontofrist bezahlt.
Was ist der Unterschied zwischen Skonto und Rabatt?
Ein Rabatt wird beispielsweise aufgrund einer Bestellmenge oder Verkaufsaktion gewährt. Skonto ist dagegen an eine frühzeitige Zahlung gebunden.
Wann beginnt die Skontofrist?
Die Skontofrist beginnt zum vereinbarten Zeitpunkt, beispielsweise ab Rechnungsdatum oder Rechnungseingang.
Wann beginnt die Skontofrist?
Wann die Skontofrist beginnt, hängt von der jeweiligen Vereinbarung ab. Der Beitrag nennt als Praxisbeispiel die Klausel „4 % Skonto bei Zahlung innerhalb von 7 Tagen nach Rechnungseingang“. In diesem Fall startet die Frist mit dem Eingang der Rechnung beim Kunden und nicht mit dem Rechnungsdatum. So wird sichergestellt, dass der Kunde den Skonto tatsächlich nutzen kann.
Wie berechne ich 3 % Skonto?
Multipliziere die vereinbarte Berechnungsgrundlage mit 0,03. Bei CHF 1'081 beträgt der Skonto CHF 32.43. Der Zahlungsbetrag reduziert sich auf CHF 1'048.57.
Kann Skonto automatisch berechnet werden?
Viele Rechnungsprogramme unterstützen die Berechnung und Verwaltung von Skonti. Welche Schritte automatisiert erfolgen, hängt von der jeweiligen Software und ihren Einstellungen ab.