Das Wichtigste auf einen Blick
- Die Jahresrechnung besteht grundsätzlich aus Bilanz, Erfolgsrechnung und Anhang (Art. 958 OR).
- Geldflussrechnung und Lagebericht sind nur für bestimmte, grössere Unternehmen Pflicht.
- Der Geschäftsbericht muss grundsätzlich innerhalb von sechs Monaten nach Geschäftsjahresende erstellt und vorgelegt werden.
- Bei Geschäftsjahresende am 31. Dezember 2026 ist das der 30. Juni 2027. Die Frist für die Steuererklärung ist davon getrennt.
- Die Rechnungslegung kann in einer Landessprache oder auf Englisch und in CHF oder der wesentlichen Währung erfolgen.
Der Jahresabschluss bildet den Abschluss eines Geschäftsjahres und gibt einen Überblick über die finanzielle Situation eines Unternehmens. Er dient sowohl der Besteuerung als auch der internen Planung und Entscheidungsfindung. Zudem bietet er Investoren und Geldgebern wichtige Informationen zur Bonität einer Firma. Ein sorgfältiger Jahresabschluss bildet deshalb die Grundlage für fundierte Entscheidungen.
Jahresabschluss: Definition und Bedeutung
Ein Jahresabschluss, auch Geschäftsabschluss genannt, markiert den Abschluss eines Geschäftsjahres. Dabei werden die Buchhaltung überprüft, notwendige Abschlussbuchungen vorgenommen und die Jahresrechnung erstellt.
Es geht nicht nur um eine formale Pflichterfüllung, sondern um eine zuverlässige Darstellung der finanziellen Situation und des Erfolgs eines Unternehmens. Dies schafft Klarheit für die Geschäftsleitung, Investoren und Kreditgeber.
Die Jahresrechnung besteht nach dem Schweizer Obligationenrecht grundsätzlich aus Bilanz, Erfolgsrechnung und Anhang. Für bestimmte Unternehmen gelten Ausnahmen oder zusätzliche Anforderungen.
Kurz gesagt: Der Jahresabschluss zeigt, wie das Unternehmen im vergangenen Geschäftsjahr wirtschaftlich gearbeitet hat und wie seine finanzielle Lage zum Bilanzstichtag aussieht.
Quelle: Art. 958 OR – Rechnungslegung.
Bestandteile der Jahresrechnung und Erfolgsrechnung
Ein ordentlicher Jahresabschluss setzt sich aus mehreren Bestandteilen zusammen, die einen Überblick über die finanzielle Situation des Unternehmens bieten.
- Bilanz Art. 959 OR: Hier werden die Vermögenswerte Aktiven, das Fremdkapital und das Eigenkapital Passiven zum Bilanzstichtag dargestellt. Offene Lohn- und Sozialversicherungsverbindlichkeiten können ebenfalls in der Bilanz erscheinen. Der Lohnaufwand gehört dagegen in die Erfolgsrechnung.
- Erfolgsrechnung Art. 959b OR: Die Erfolgsrechnung, auch Gewinn- und Verlustrechnung genannt, zeigt die Erträge und Aufwendungen des Geschäftsjahres. Daraus ergibt sich der Jahresgewinn oder Jahresverlust.
- Anhang Art. 959c OR: Dieser ergänzt die Bilanz und die Erfolgsrechnung. Er enthält insbesondere Angaben zu den Rechnungslegungsgrundsätzen sowie weitere gesetzlich vorgeschriebene Informationen. Bestimmte Einzelunternehmen und Personengesellschaften sind von der Anhangspflicht befreit.
- Geldflussrechnung Art. 961b OR: Die Geldflussrechnung wird auch als Kapitalflussrechnung bezeichnet. Sie zeigt die Veränderung der flüssigen Mittel aus Geschäfts-, Investitions- und Finanzierungstätigkeiten. Sie ist nicht für jedes Unternehmen vorgeschrieben.
- Lagebericht : Dieser beschreibt den Geschäftsverlauf und die wirtschaftliche Lage. Auch er ist nur bei entsprechenden gesetzlichen Voraussetzungen erforderlich.
Ein Eigenkapitalspiegel stellt die Veränderungen des Eigenkapitals während eines Geschäftsjahres dar. Er kann bei bestimmten Rechnungslegungsstandards oder spezialgesetzlichen Vorschriften verlangt werden, gehört aber nicht zu den allgemeinen Pflichtbestandteilen jeder Schweizer Jahresrechnung nach OR.
Die Rechnungslegung kann in einer Schweizer Landessprache oder auf Englisch erfolgen. Die Beträge sind in Schweizer Franken oder in der für die Geschäftstätigkeit wesentlichen Währung anzugeben. Bei einer anderen Währung müssen die Werte zusätzlich in Schweizer Franken ausgewiesen und die Umrechnungskurse erläutert werden.
Quellen: Art. 958d und 961 ff. OR, Verordnung über die anerkannten Standards zur Rechnungslegung.
Jahresabschluss Schweiz: Gesetzliche Fristen und Pflicht
In der Schweiz muss der Geschäftsbericht grundsätzlich innerhalb von sechs Monaten nach Ablauf des Geschäftsjahres erstellt und dem zuständigen Organ zur Genehmigung vorgelegt werden.
Endet das Geschäftsjahr am 31. Dezember 2026, muss der Geschäftsbericht grundsätzlich bis zum 30. Juni 2027 erstellt und vorgelegt werden. Eine allgemeine gesetzliche 90-Tage-Frist für grössere Unternehmen besteht nicht.
Die Einreichungsfrist für die Steuererklärung ist davon zu unterscheiden. Sie richtet sich nach den Vorgaben der zuständigen Steuerbehörde. Fristverlängerungen sind je nach Kanton möglich.
Quellen: Art. 958 Abs. 3 OR und Art. 958f OR.
Welche Unternehmen sind zum Jahresabschluss verpflichtet und besteht eine Offenlegungspflicht?
Eine natürliche Person, die ein Einzelunternehmen betreibt, kann bei einem Umsatzerlös von weniger als CHF 500'000 im letzten Geschäftsjahr grundsätzlich eine vereinfachte Buchführung über Einnahmen, Ausgaben und die Vermögenslage führen. Das gilt unter den gesetzlichen Voraussetzungen auch für Personengesellschaften. Die steuerlichen Nachweispflichten bleiben bestehen.
Für juristische Personen wie AGs und GmbHs gilt grundsätzlich die Pflicht zur ordentlichen Buchführung und Rechnungslegung. Dasselbe gilt für Einzelunternehmen und Personengesellschaften mit mindestens CHF 500'000 Umsatzerlös im letzten Geschäftsjahr.
Bestimmte grössere Unternehmen müssen zusätzlich eine Geldflussrechnung und einen Lagebericht erstellen. Diese Anforderungen hängen insbesondere mit der gesetzlichen Pflicht zur ordentlichen Revision zusammen. Nicht jede Kapitalgesellschaft unterliegt deshalb denselben zusätzlichen Pflichten.
Besteht eine Offenlegungspflicht? Eine allgemeine Pflicht, die Jahresrechnung öffentlich zu veröffentlichen, besteht in der Schweiz nicht für jede AG oder GmbH. Nach Art. 958e OR gelten besondere Veröffentlichungs- beziehungsweise Herausgabepflichten insbesondere für Unternehmen mit ausstehenden Anleihensobligationen oder börsenkotierten Beteiligungspapieren. Bei anderen Unternehmen können Gläubiger mit einem nachgewiesenen schutzwürdigen Interesse Einsicht verlangen.
Quellen: Art. 957 und 961 OR, Art. 958e OR – Veröffentlichung und Einsichtnahme.
Jahresabschluss einer GmbH
Eine GmbH muss ihre Jahresrechnung grundsätzlich nach den Vorgaben des Obligationenrechts erstellen. Dazu gehören Bilanz, Erfolgsrechnung und Anhang.
Der Geschäftsbericht muss innerhalb von sechs Monaten nach Ende des Geschäftsjahres erstellt und zur Genehmigung vorgelegt werden. Die gesellschaftsrechtlichen Vorschriften zur Genehmigung sind zusätzlich zu beachten.
Quelle: Art. 958 und 959 ff. OR.
Jahresabschluss erstellen: So bereitest du deine Buchhaltung vor
Es gibt verschiedene Möglichkeiten, den Jahresabschluss zu erstellen, je nach Grösse und Struktur des Unternehmens.
Grössere Firmen mit eigener Buchhaltungsabteilung lassen den Jahresabschluss häufig intern erstellen. Kleinere Unternehmen oder solche, die nicht über das notwendige Fachwissen oder die Zeit verfügen, beauftragen einen Treuhänder.
Die Kosten variieren je nach Arbeitsaufwand, Anzahl der Belege und zusätzlichen Leistungen wie Steuererklärung oder MWST-Abrechnung.
Um diese Ausgaben zu reduzieren, nutzen viele Kleinbetriebe moderne Buchhaltungssoftware. Je sorgfältiger du deine Buchhaltung während des Jahres führst, desto einfacher wird der Jahresabschluss.
Vorbereitende Massnahmen für den Jahresabschluss
Die Erstellung eines Jahresabschlusses erfordert eine sorgfältige Vorbereitung. Sie beginnt mit der Überprüfung der Buchhaltung und der Abstimmung der Konten.
Wichtige Vorbereitungen sind:
Beispiel einer Rechnungsabgrenzung
Bezahlt ein Unternehmen im Dezember 2026 eine Versicherung für das gesamte Jahr 2027, betrifft der Aufwand wirtschaftlich das Folgejahr.
Bei periodengerechter Buchführung wird die Zahlung deshalb entsprechend abgegrenzt. So wird das Jahresergebnis 2026 nicht durch Aufwand belastet, der erst 2027 betrifft.
Quelle: Art. 958b OR – Zeitliche und sachliche Abgrenzung.
Zusammenarbeit mit einem Treuhänder
Wenn du den Jahresabschluss nicht selbst durchführen kannst, bietet sich die Unterstützung eines Treuhänders an. Bereite alle relevanten Unterlagen sorgfältig vor, um seine Arbeit zu erleichtern.
Jahresabschluss einfach mit Software erstellen
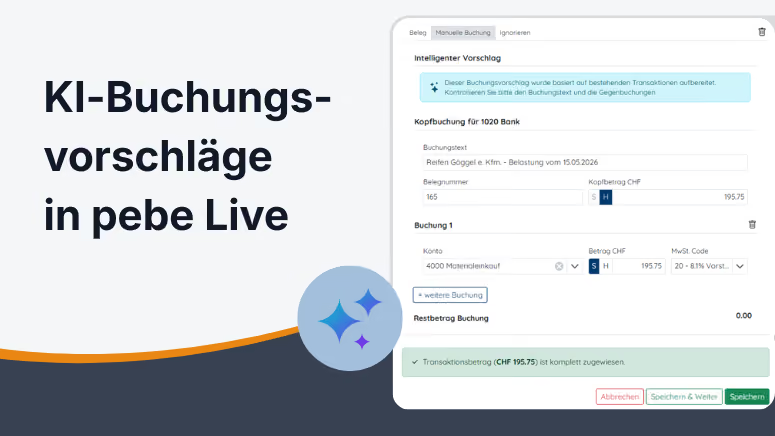
Mit einer Buchhaltungssoftware wie pebe Live kannst du deinem Treuhänder bei Bedarf direkten Online-Zugriff auf deine Buchhaltung gewähren. So lassen sich Buchungen und Auswertungen gemeinsam prüfen und Abschlussarbeiten einfacher vorbereiten.
Checkliste Jahresabschluss richtig vorbereiten
Um den Jahresabschluss reibungslos vorzubereiten, sind einige wichtige Schritte zu beachten. Die folgende Checkliste hilft dir, die wesentlichen Aufgaben systematisch zu erledigen.
- Saldovorträge prüfen: Die Anfangssalden müssen mit den Schlussbeständen des letzten Jahresabschlusses übereinstimmen und korrekt übernommen worden sein.
- Gewinn- und Verlustverbuchungen: Stelle sicher, dass die Gewinnverwendung oder Verlustbehandlung des Vorjahres korrekt verbucht wurde. Bei Kapitalgesellschaften sind die gesetzlichen und statutarischen Vorgaben zu den Reserven zu beachten.
- Bankkonten und Kasse abstimmen: Die Salden müssen mit den Bankauszügen und Kassenbeständen übereinstimmen. Bei Geschäftsbeziehungen mit dem Ausland sind Fremdwährungspositionen besonders sorgfältig zu bewerten.
- Offene Posten (Debitoren/Kreditoren): Prüfe offene Kundenforderungen und Lieferantenverbindlichkeiten. Bei doppelter Buchhaltung müssen die Nebenbuchsalden mit dem Hauptbuch übereinstimmen.
- Rechnungsabgrenzungen: Prüfe, ob Aufwendungen und Erträge dem richtigen Geschäftsjahr zugeordnet sind. Bestehende Abgrenzungen sind gegebenenfalls anzupassen oder aufzulösen.
- Warenvorräte und Anlagevermögen bewerten: Vorräte und Anlagen müssen nach den handelsrechtlichen Vorschriften bewertet werden. Notwendige Abschreibungen und Wertberichtigungen sind zu erfassen.
- Löhne bereinigen: Überprüfe die Lohnbuchhaltung und gleiche sie mit den massgebenden Sozialversicherungsmeldungen ab. Prüfe auch offene Ferien- und Überzeitansprüche.
- Sozialversicherungen: Stimme die verbuchten Beiträge und offenen Verpflichtungen gegenüber AHV/IV/EO, ALV, BVG und weiteren relevanten Versicherungen ab.
- Privatanteile: Privat genutzte Geschäftsfahrzeuge oder andere geschäftlich finanzierte Privatleistungen müssen korrekt behandelt werden. Prüfe gegebenenfalls Lohnausweis und MWST-Folgen.
- MWST-Abstimmung: Kontrolliere, ob die verbuchten Umsätze und Vorsteuern mit den eingereichten MWST-Abrechnungen übereinstimmen. Differenzen sind zu klären.
- Rückstellungen bilden: Prüfe bestehende Verpflichtungen, beispielsweise aus Garantien oder Prozessrisiken. Ferien- und Überzeitguthaben sind je nach Sachverhalt als Verbindlichkeiten oder Abgrenzungen zu erfassen.
- Jahresrechnung abschliessen: Erstelle die nach Rechtsform und Buchführungspflicht erforderlichen Unterlagen. Bei ordentlicher Rechnungslegung sind dies grundsätzlich Bilanz, Erfolgsrechnung und Anhang, soweit keine Ausnahme besteht.
- Dokumentation sichern: Geschäftsbücher und Buchungsbelege müssen grundsätzlich zehn Jahre nach Ablauf des Geschäftsjahres aufbewahrt werden.
Quellen: Art. 957–958f und 960 ff. OR, ESTV – Mehrwertsteuer.
Was passiert nach dem Jahresabschluss?
Nach dem Jahresabschluss wird die Jahresrechnung je nach Rechtsform geprüft und genehmigt. Anschliessend folgen die Gewinnverwendung beziehungsweise Verlustbehandlung und die Vorbereitung der Steuererklärung.
Die Abschlussunterlagen müssen archiviert und die Anfangssalden für das neue Geschäftsjahr korrekt übernommen werden.
Häufig gestellte Fragen
Was ist ein Jahresabschluss?
Der Jahresabschluss umfasst die Arbeiten zum Abschluss eines Geschäftsjahres. Dazu gehören die Prüfung der Buchhaltung, notwendige Abschlussbuchungen und die Erstellung der Jahresrechnung. Er zeigt die finanzielle Lage und den wirtschaftlichen Erfolg eines Unternehmens.
Aus welchen Bestandteilen besteht ein Jahresabschluss?
Die Jahresrechnung besteht nach dem Schweizer Obligationenrecht grundsätzlich aus Bilanz, Erfolgsrechnung und Anhang. Für bestimmte Unternehmen gelten Ausnahmen oder zusätzliche Anforderungen. Quelle: Art. 958 und 961 ff. OR.
Wer muss in der Schweiz einen Jahresabschluss erstellen?
AGs und GmbHs müssen grundsätzlich eine ordentliche Jahresrechnung erstellen. Dasselbe gilt für Einzelunternehmen und Personengesellschaften mit mindestens CHF 500'000 Umsatzerlös im letzten Geschäftsjahr. Kleinere Betriebe können unter den gesetzlichen Voraussetzungen eine vereinfachte Buchführung führen. Quelle: Art. 957 OR.
Bis wann muss der Jahresabschluss erstellt werden?
Der Geschäftsbericht muss grundsätzlich innerhalb von sechs Monaten nach Ende des Geschäftsjahres erstellt und dem zuständigen Organ zur Genehmigung vorgelegt werden. Die Steuererklärungsfristen richten sich nach den zuständigen Steuerbehörden. Quelle: Art. 958 Abs. 3 OR.
Wie bereite ich einen Jahresabschluss richtig vor?
Prüfe die Anfangssalden, stimme Bank- und Kassenkonten ab und kontrolliere offene Debitoren und Kreditoren. Danach folgen die Prüfung von Vorräten, Anlagen, Löhnen, Sozialversicherungen und MWST sowie notwendige Abschlussbuchungen.
Wie kann eine Buchhaltungssoftware beim Jahresabschluss unterstützen?
Mit einer Buchhaltungssoftware wie pebe Live kannst du Geschäftsvorfälle laufend erfassen und wichtige Auswertungen für den Jahresabschluss bereitstellen. Der gemeinsame Online-Zugriff erleichtert die Zusammenarbeit mit deinem Treuhänder.