Du möchtest verstehen, was genau der Begriff Aufwand in der Buchhaltung bedeutet? In diesem Beitrag werfen wir einen detaillierten Blick und erklären, warum es für jedes Unternehmen entscheidend ist, diesen richtig zu erfassen und zu verstehen.
Was ist ein Aufwand? (Die Definition)
Als Aufwand bezeichnet man den Wertverzehr eines Unternehmens in einer Periode, etwa durch den Verbrauch von Gütern oder den Bezug von Dienstleistungen. Auch Steuern und Abschreibungen zählen dazu.
Typische Aufwand Beispiele
- Miete, Wasser, Stromverbrauch, Heizkosten
- Material- und Produktionsaufwand
- Löhne, Personalaufwand (wie z.B. Sozialversicherungsabgaben)
- Verwendung von Betriebs- und Rohstoffen
Demgegenüber steht der Ertrag, welcher sich durch den Verkauf von Leistungen ergibt. Typische Erträge sind beispielsweise:
- Umsatzerlöse
- Zinserträge
- Erträge aus Wertpapiergeschäften
Aufwand und Ertrag: Was ist der Unterschied?
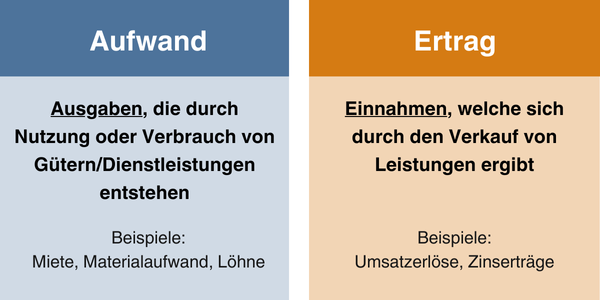
Jede Unternehmung generiert Aufwendungen und Erträge und ist somit gleichzeitig Kreditor (Gläubiger) und Debitor (Schuldner). Dabei ist es natürlich wünschenswert, dass die Erträge die Aufwendungen übersteigen, damit ein Überschuss, also Gewinn erzielt werden kann.
Der Aufwand kann als Leistungen gesehen werden, die erbracht werden muss, um einen bestimmten Nutzen zu erzielen. Diese Leistung kann auf verschiedene Weise wie zum Beispiel Arbeitszeit, Geld oder Material erbracht werden.
Wie bucht man Aufwendungen und Erträge in der Buchhaltung?
In der Finanzbuchhaltung muss der Aufwand immer in Verbindung mit dem Nettovermögen gesehen werden. Dabei gilt die Summe der Aufwendungen als Minderung des Nettovermögens. Man berücksichtigt dabei sowohl die Sachvermögen der Unternehmung als auch deren Geldvermögen.
Aus dieser Überlegung ergibt sich, dass der Begriff Aufwendungen sämtliche Wertumflüsse beschreibt, welche das Eigenkapital in einer gewissen Rechnungsperiode mindert. Bei der Gewinn- und Verlustrechnung, ermittelt man alle Aufwendungen und Erträge.
Dabei unterscheidet man generell in zwei Gruppen:
- Aufwand bei üblicher betrieblichen Tätigkeit
- Hierzu zählen unter anderem Personalkosten, Materialaufwand, Lagerkosten, Abschreibungen und Werbeaufwand.
- Neutraler Aufwand
- Entsteht unabhängig vom effektiven Geschäftsbetrieb und wird nicht als normale Kosten verrechnet. Denkbare Kosten sind zum Beispiel Katastrophenschäden, Verluste durch Kursschwankungen, verlorene Rechtsstreite, etc.
Auch Erträge unterscheidet man in zwei Untergruppen:
- Betriebsertrag
- Der Betriebsertrag ist der effektiv im Kerngeschäft erzielte Erfolg einer Unternehmung. Man nennt ihn auch Betriebsergebnis.
- Neutraler Ertrag
- Neutraler Ertrag ist ein zusammenfassender Begriff, der alle Erträge beinhaltet, welche unabhängig vom Betriebszweck entstehen, derart hoch sind, dass man sie nicht als betrieblich verrechnet oder aber zeitlich in eine andere Periode fallen.
Aufwandskonten - und wie werden diese verbucht?
Grundsätzlich unterscheidet man in zwei verschiedene, sogenannte Erfolgskonten:
- Aufwandskonten
- Ertragskonten
Aufwandskonten buchen
Die Salden beider dieser Konten fliessen in die Gewinn-Verlust-Rechnung ein. Aufwand mindert das Konto Eigenkapital, was eine Abnahme auf dem Passivkonto Eigenkapital darstellt. Solche Abnahmen in Passivkonten werden stets im Soll verbucht (lerne mehr zu Soll und Haben).
Durch Erträge vergrössert sich das Eigenkapital, was im Gegensatz zu den Aufwänden, zu Zunahmen auf dem Passivkonto Eigenkapital führt. Zugänge auf Passivkonten sind auf der Habenseite aufgeführt, was zur Folge hat, dass man Erträge immer im Haben bucht.
Kostenlose Finanzbuchhaltung mit pebe Live. Einfache Bedienung und zahlreiche Reports
Pebe Live unterstützt beim Buchen von Aufwänden und der Verwaltung der Finanzbuchhaltung deines Unternehmens.
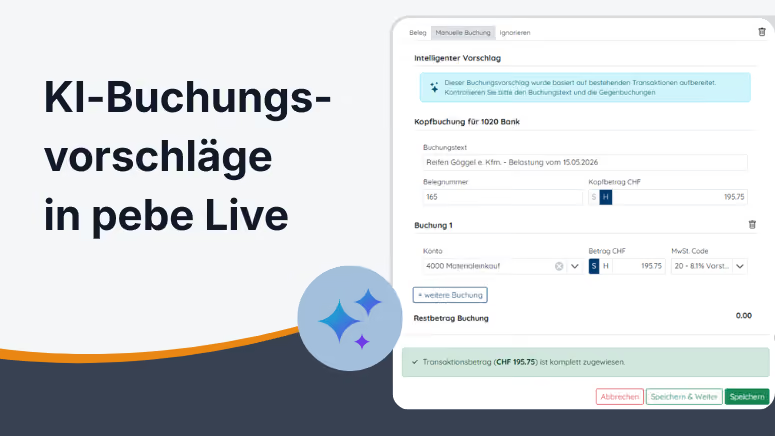
Hier sind die Schlüsselfunktionen, mit denen die Buchhaltungssoftware Pebe Live das Verbuchen von Aufwänden unterstützt:
- Automatisierte Buchungsvorgänge
- Drag & Drop Erfassung von Kreditorenbelegen mit QR-Zahlteil
- Automatische Generierung Kontorahmen
- Unterstützung bei der Erstellung von Abschlüssen
Überraschend einfach. Die Online-Buchhaltung für KMU und Startups.
Fazit
Aufwand und Ertrag begründen das Fundament der Erfolgsrechnung. Für Unternehmen ist es empfehlenswert, nicht nur zum Jahresabschluss, sondern halbjährlich, quartalsweise oder gar monatlich, die beiden Grössen gegenüberzustellen. Das erhöht die Transparenz und ermöglicht, Korrekturen in der Planung anzubringen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen Aufwand und Ausgabe?
Eine Ausgabe ist ein Geldabfluss oder eine neue Schuld, Aufwand ist der Wertverzehr in einer Periode. Oft fällt beides zusammen, aber nicht immer: Eine Abschreibung ist Aufwand ohne Ausgabe, der Kauf einer Maschine eine Ausgabe, die erst über die Nutzungsjahre zu Aufwand wird.
Welche Konten gehören in der Schweiz zum Aufwand?
Im Kontenrahmen KMU vor allem die Kontenklassen 4 (Material-, Waren- und Dienstleistungsaufwand), 5 (Personalaufwand) und 6 (übriger betrieblicher Aufwand, Abschreibungen und Finanzaufwand).
Wird Aufwand im Soll oder im Haben gebucht?
Aufwand wird im Soll des Aufwandskontos gebucht, Ertrag im Haben des Ertragskontos. Beispiel: Die Miete wird bar bezahlt → Mietaufwand an Kasse.
Aufwand, Aufwände oder Aufwendungen – was ist richtig?
Gemeint ist dasselbe. In der Schweiz spricht man meist vom Aufwand, in der Mehrzahl von Aufwänden; «Aufwendungen» ist vor allem in Deutschland üblich.