Das Wichtigste auf einen Blick
- Kreditoren sind Gläubiger, meist Lieferanten oder Dienstleister mit noch offenen Rechnungen.
- Debitoren sind das Gegenstück: Kunden, die dir noch Geld schulden.
- Kreditoren stehen für offene Verbindlichkeiten, Debitoren für offene Forderungen.
- Bankkredite werden als Finanzverbindlichkeiten gebucht, nicht als Kreditoren aus Lieferungen und Leistungen.
- Beispielbuchung bei Rechnungseingang: Büroaufwand und Vorsteuer an Kreditoren.
Die Begriffe Kreditoren und Debitoren werden in der Buchhaltung häufig erwähnt. Doch was bedeuten sie und warum sind sie für Unternehmen wichtig? Dieser Beitrag erklärt die Definition von Kreditoren, zeigt praktische Beispiele und erläutert, wann eine Kreditorenbuchhaltung sinnvoll oder gesetzlich erforderlich ist.
Was sind Kreditoren?
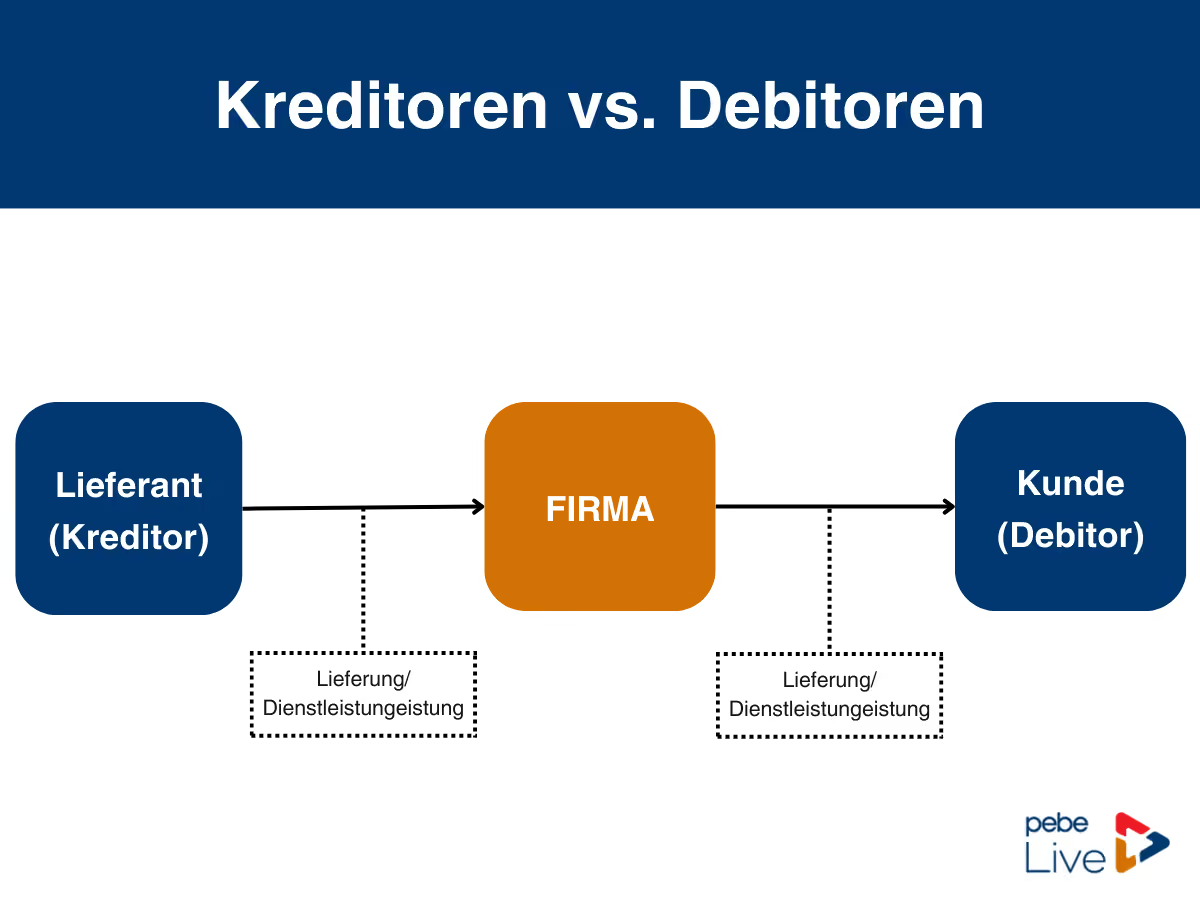
Definition Kreditoren: Als Kreditoren werden in der Buchhaltung vor allem Lieferanten und Dienstleister bezeichnet, die Waren oder Leistungen liefern, deren Rechnung erst später bezahlt wird. Dadurch entsteht ein Lieferantenkredit. Der Lieferant wird zum Gläubiger, dein Unternehmen zum Schuldner.
Ein Beispiel: Du kaufst Büromaterial für CHF 500 auf Rechnung. Bis zur Bezahlung ist der Lieferant dein Kreditor und der offene Betrag eine Verbindlichkeit.
Kreditoren und Debitoren – worin besteht der Unterschied?
Definition Debitoren: Debitoren sind Kunden, die Waren oder Dienstleistungen erhalten haben, ihre Rechnung aber noch bezahlen müssen. Sie sind somit Schuldner deines Unternehmens.
Der Unterschied ist einfach: Kreditoren stehen für offene Verbindlichkeiten, Debitoren für offene Forderungen. Aus Sicht deines Unternehmens erhältst du Rechnungen von Kreditoren und stellst Rechnungen an Debitoren.
Praxisbeispiele für Kreditoren
Kreditoren können natürliche oder juristische Personen sein. Typische Beispiele sind:
- Lieferanten, die Materialien oder Produkte auf Rechnung liefern.
- Agenturen, die Dienstleistungen wie Online-Marketing erbringen.
- IT-Dienstleister, die Software oder technischen Support verrechnen.
Auch Banken sind bei gewährten Darlehen Gläubiger. Bankkredite werden jedoch normalerweise als Finanzverbindlichkeiten und nicht als Kreditoren aus Lieferungen und Leistungen verbucht.
Merke: Verkaufst du selbst Produkte oder Dienstleistungen auf Rechnung, bist du gegenüber deinen Kunden ebenfalls Gläubiger.
Die Bedeutung von Kreditoren in der Buchhaltung
Kreditoren und Debitoren sind besonders wichtig, wenn Rechnungsdatum und Zahlungsdatum auseinanderliegen. Eine unbezahlte Lieferantenrechnung stellt eine Verbindlichkeit dar, auch wenn noch kein Geld vom Bankkonto abgeflossen ist.
In der periodengerechten doppelten Buchhaltung können Geschäftsvorfälle bereits bei der Rechnungserfassung verbucht werden. Je nach Einkauf entsteht dabei beispielsweise ein Aufwand oder ein Vermögenswert.
Beispiel für eine Kreditorenbuchung: Dein Unternehmen erhält eine Rechnung für Büromaterial über CHF 1'000 zuzüglich 8,1 % MWST. Bei zulässigem Vorsteuerabzug lautet die vereinfachte Buchung:
Die letzte Zeile zeigt die spätere Zahlung. Der Schweizer MWST-Normalsatz beträgt 2026 weiterhin 8,1 %. Ein Vorsteuerabzug setzt die gesetzlichen Voraussetzungen voraus.
Quellen: ESTV – Mehrwertsteuer und Art. 28 MWSTG.
Worum handelt es sich bei der Kreditorenrechnung?
Eine Kreditorenrechnung ist aus Sicht deines Unternehmens eine Eingangsrechnung eines Lieferanten oder Dienstleisters. Sie kann einmalig ausgestellt werden oder regelmässig anfallen, beispielsweise bei wiederkehrenden Dienstleistungen.
Bis zur Zahlung bleibt die Rechnung eine offene Verbindlichkeit. Rechnungen, die du selbst an Kunden verschickst, gehören dagegen zur Debitorenbuchhaltung.
Der optimale Zeitpunkt zum Begleichen von Kreditorenrechnungen: das Kreditorenmanagement
Wenn du dich fragst, wann du Rechnungen bezahlen solltest, spielt das Kreditorenmanagement eine wichtige Rolle für deine Liquiditätsplanung.
Zwischen Lieferung und Zahlungsfälligkeit kannst du über dein Geld grundsätzlich weiterhin verfügen. Dennoch solltest du Rechnungen nicht absichtlich verspätet bezahlen. Ziel ist es, vereinbarte Zahlungsfristen einzuhalten und unnötige Mahngebühren oder Verzugszinsen zu vermeiden.
Lieferanten bieten manchmal Skonto oder andere Rabatte an, um eine frühzeitige Zahlung zu fördern. Solche Konditionen können für Schweizer KMU finanziell interessant sein. Mehr dazu erfährst du in unserem Beitrag zum Skonto.
Kreditorenbuchhaltung
Die Kreditorenbuchhaltung erfasst und verwaltet die Verbindlichkeiten gegenüber Lieferanten. In der Bilanz werden diese üblicherweise unter «Verbindlichkeiten aus Lieferungen und Leistungen» auf der Passivseite ausgewiesen. Eine gute Kreditorenbuchhaltung unterstützt die Planung deiner Liquidität.
Viele Unternehmen führen dazu ein Nebenbuch mit einzelnen Lieferantenkonten oder Stammdatensätzen. Die Gesamtverbindlichkeit wird über ein Sammelkonto im Hauptbuch abgebildet. Nicht jeder Lieferant benötigt ein separates Hauptbuchkonto.
Weitere Informationen findest du in unserem Beitrag Kreditorenbuchhaltung einfach erklärt.
Was sind die Aufgaben der Kreditorenbuchhaltung?
Die Kreditorenbuchhaltung übernimmt hauptsächlich zwei Aufgaben:
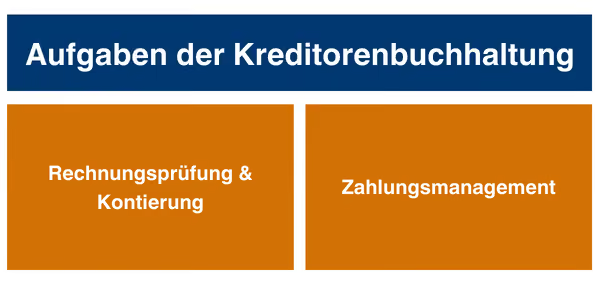
Rechnungsprüfung und Kontierung: Eingehende Rechnungen werden auf ihre Richtigkeit geprüft. Dabei werden beispielsweise Liefermenge, Preis, Rechnungsangaben und Zahlungsbedingungen kontrolliert. Anschliessend erfolgt die Zuordnung zum passenden Buchhaltungskonto.
Zahlungsmanagement: Offene Rechnungen und Fälligkeiten werden überwacht, damit Zahlungen rechtzeitig erfolgen. Nach der Zahlung wird der entsprechende offene Posten ausgeglichen. Das verbessert die Übersicht über zukünftige Liquiditätsabflüsse.
Für jeden Kreditor ein separates Kreditorenkonto
Ein Kreditorenkonto hilft dir, die Rechnungen und Zahlungen eines bestimmten Lieferanten nachzuvollziehen. Dazu gehören offene Beträge, bereits geleistete Zahlungen und Fälligkeiten.
In einer Buchhaltungssoftware werden diese Informationen häufig im Kreditoren-Nebenbuch verwaltet und mit dem Hauptbuch abgestimmt. Digitale Belege erleichtern die Zuordnung. Welche Schritte automatisch erfolgen, hängt von der eingesetzten Software ab.
Offene-Posten-Buchhaltung
Bei einer Offene-Posten-Buchhaltung im vereinfachten Sinn werden unbezahlte Rechnungen zunächst in einer Übersicht verwaltet und die Buchungen erst bei Zahlung vorgenommen. Dieses Vorgehen ist von einer klassischen Debitoren- und Kreditoren-Nebenbuchhaltung zu unterscheiden, bei der Rechnungen bereits beim Eingang beziehungsweise bei der Ausstellung verbucht werden.
Welche Methode zulässig und zweckmässig ist, hängt unter anderem von der Buchführungspflicht und den Anforderungen des Unternehmens ab.
Offene-Posten-Liste
Eine Offene-Posten-Liste (OP-Liste) zeigt unbezahlte Rechnungen mit Rechnungsbetrag, Fälligkeit und offenem Restbetrag. Bei Kreditoren handelt es sich um Verbindlichkeiten, bei Debitoren um Forderungen.
Damit kannst du Zahlungen planen und offene Rechnungen überwachen. Die Liste zeigt jedoch nicht den vollständigen Soll- und Haben-Zustand deines Unternehmens.
Was spricht für das Buchen mit Debitoren und Kreditoren?
Eine ordentlich geführte Kreditoren- und Debitorenbuchhaltung erleichtert den Überblick über die Finanzen. Du erkennst offene Rechnungen frühzeitig, kannst Zahlungsfristen einhalten und vermeidest unnötige Gebühren.
Ausserdem erleichtern nachvollziehbare Buchungen die Erstellung des Jahresabschlusses und die Zusammenarbeit mit deinem Treuhänder. Geschäftsbücher und Buchungsbelege müssen in der Schweiz grundsätzlich zehn Jahre aufbewahrt werden.
Quelle: Art. 958f OR – Aufbewahrung.
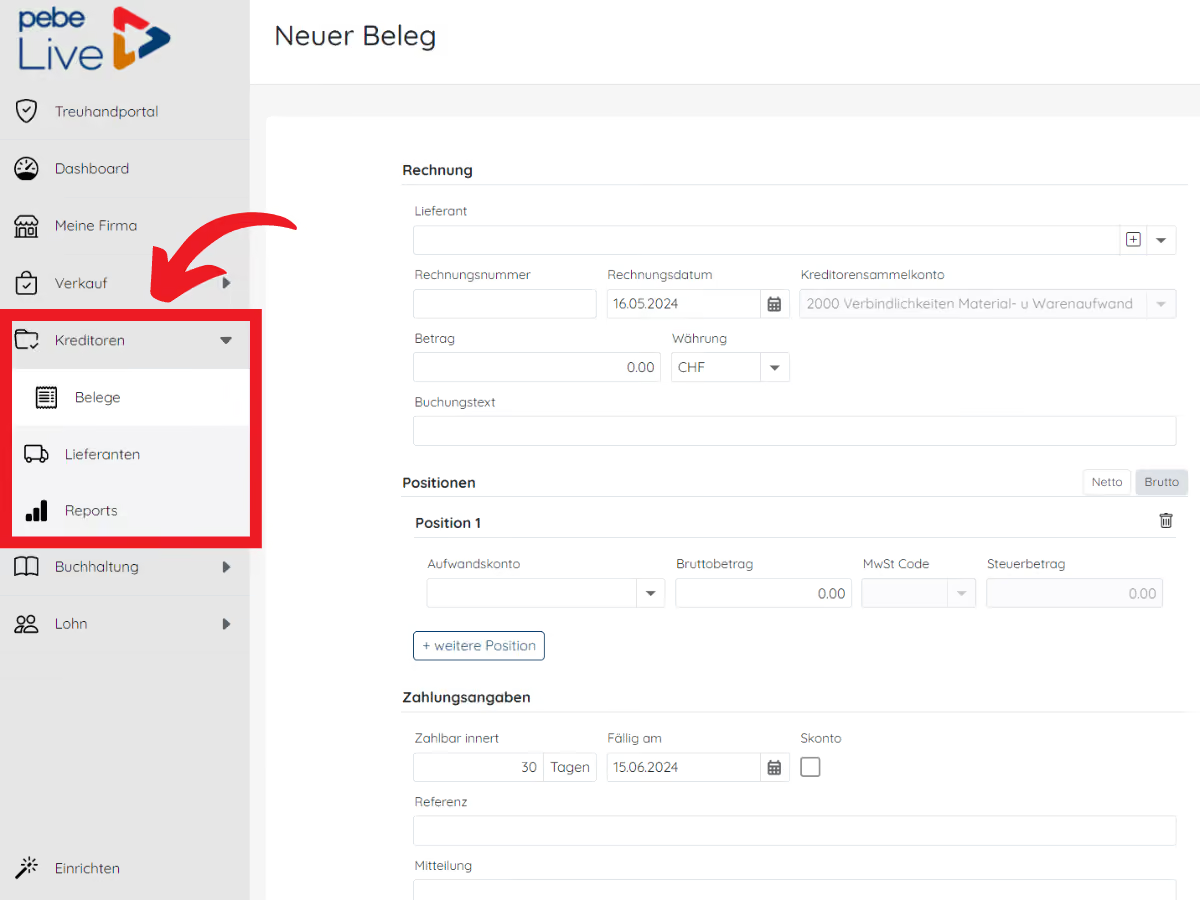
Kreditoren in pebe Live
In der Schweiz sind juristische Personen (wie AGs, GmbHs, Kommanditaktiengesellschaften) grundsätzlich zur ordentlichen Buchführung verpflichtet. Dasselbe gilt für Einzelunternehmen und Personengesellschaften mit einem Umsatzerlös von mindestens CHF 500'000 im letzten Geschäftsjahr. Für bestimmte kleinere Unternehmen sieht das Gesetz eine vereinfachte Buchführung vor.
Quelle: Art. 957 OR – Buchführungspflicht.
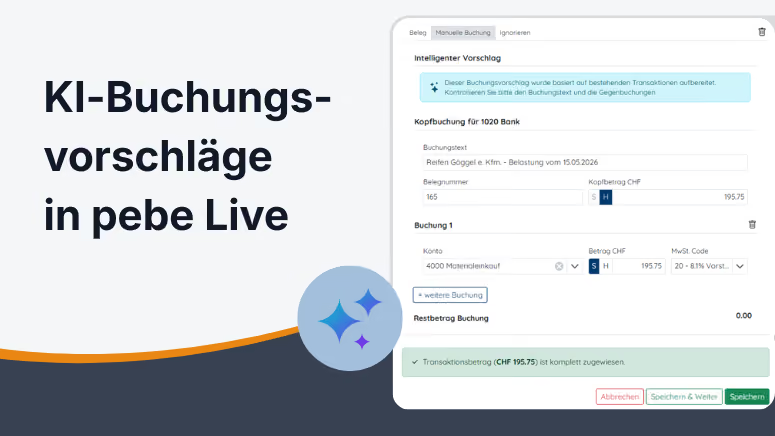
Gerade für Schweizer KMU und Start-ups kann eine Buchhaltungssoftware den administrativen Aufwand reduzieren. Mit pebe Live kannst du deine Buchhaltung digital organisieren und Belege sowie Geschäftsvorfälle zentral verwalten. Die All-in-one-Lösung kombiniert Fakturierung, Lohn- und Finanzbuchhaltung.
Fazit
Eine gut geführte Kreditoren- und Debitorenbuchhaltung erleichtert Unternehmen das Tagesgeschäft. Du behältst offene Rechnungen im Blick, planst Zahlungen zuverlässiger und schaffst eine nachvollziehbare Grundlage für deine Buchhaltung.
Häufig gestellte Fragen
Was sind Kreditoren?
Kreditoren sind Gläubiger, meist Lieferanten oder Dienstleister, deren Rechnungen dein Unternehmen noch bezahlen muss.
Was ist der Unterschied zwischen Kreditoren und Debitoren?
Kreditoren stehen für Verbindlichkeiten gegenüber Lieferanten. Debitoren bezeichnen Kunden, von denen dein Unternehmen noch Geld erhält.
Warum sind Kreditoren in der Buchhaltung wichtig?
Sie ermöglichen die Erfassung und Überwachung offener Lieferantenrechnungen. Das erleichtert die Liquiditätsplanung und fristgerechte Bezahlung.
Was ist eine Kreditorenrechnung?
Eine Kreditorenrechnung ist eine Eingangsrechnung eines Lieferanten oder Dienstleisters, die bis zur Bezahlung eine offene Verbindlichkeit darstellt.
Was ist ein Kreditorenkonto?
Es dient dazu, Rechnungen, Zahlungen und offene Beträge eines Lieferanten im Nebenbuch übersichtlich zu verwalten.
Welche Vorteile bietet eine Kreditorenbuchhaltung mit pebe Live?
Mit pebe Live kannst du Belege digital verwalten und deine Buchhaltung übersichtlich organisieren. Das vereinfacht administrative Arbeiten und die Vorbereitung des Jahresabschlusses.