Die Lohnadministration in Kleinunternehmen gehört zu den wichtigsten Aufgaben. Bereits bei der ersten Anstellung müssen Schweizer Arbeitgeber verschiedene gesetzliche Pflichten erfüllen: von der Anmeldung bei der AHV über die Unfallversicherung bis zur korrekten Lohnabrechnung.
Gerade für Kleinunternehmen kann das schnell unübersichtlich werden. Welche Sozialversicherungen sind obligatorisch? Wie berechnet man den Nettolohn? Welche Fristen müssen eingehalten werden? Und lohnt es sich, die Lohnadministration selbst zu erledigen oder auszulagern?
In diesem Guide erfährst du, wie du deine Lohnadministration in der Schweiz Schritt für Schritt organisierst, welche Beitragssätze und Grenzwerte 2026 gelten und wie du typische Fehler vermeidest.
Das Wichtigste auf einen Blick
- Bereits mit dem ersten Mitarbeitenden entstehen gesetzliche Arbeitgeberpflichten.
- AHV, IV, EO, ALV, Unfallversicherung und gegebenenfalls BVG müssen korrekt berücksichtigt werden.
- Die Arbeitnehmerbeiträge für AHV/IV/EO und ALV betragen 2026 zusammen grundsätzlich 6,4 % des AHV- und ALV-pflichtigen Lohns bis zur ALV-Höchstgrenze.
- Die BVG-Eintrittsschwelle liegt 2026 bei CHF 22'680 Jahreslohn.
- Eine vollständige Lohnabrechnung berücksichtigt neben Sozialversicherungen auch Ferien, Zulagen, Quellensteuer und individuelle Besonderheiten.
- Digitale Lohnsoftware kann wiederkehrende Arbeiten vereinfachen und manuelle Übertragungsfehler reduzieren.
Was gehört zur Lohnadministration?
Unter Lohnadministration versteht man sämtliche administrativen Aufgaben rund um die Entlöhnung von Mitarbeitenden. Sie beginnt bereits vor der ersten Lohnzahlung und umfasst den gesamten Beschäftigungszeitraum bis zum Austritt.
Zu den wichtigsten Aufgaben gehören:
- Personalstammdaten erfassen und pflegen
- Mitarbeitende bei den zuständigen Stellen anmelden
- Brutto- und Nettolöhne berechnen
- Sozialversicherungsbeiträge ermitteln und abrechnen
- Quellensteuern berechnen und abliefern, sofern erforderlich
- Familienzulagen, Spesen und variable Lohnbestandteile berücksichtigen
- Monatliche Lohnabrechnungen erstellen
- Lohnzahlungen vorbereiten
- Lohndaten in die Finanzbuchhaltung übertragen
- Jahresenddeklarationen und Lohnausweise erstellen
- Ein- und Austritte sowie besondere Ereignisse korrekt verarbeiten
Lohnadministration und Lohnbuchhaltung: Was ist der Unterschied?
Die beiden Begriffe werden häufig synonym verwendet. Genau genommen umfasst die Lohnadministration jedoch mehr als die reine Lohnbuchhaltung.
Während die Lohnbuchhaltung vor allem die Berechnung und buchhalterische Erfassung der Löhne betrifft, gehören zur Lohnadministration auch Personalstammdaten, Versicherungsanmeldungen, Meldungen und weitere organisatorische Aufgaben.
Praxis-Tipp: Je früher du klare Abläufe für deine Lohnadministration definierst, desto einfacher lassen sich zusätzliche Mitarbeitende später integrieren.
Welche gesetzlichen Pflichten haben Schweizer Arbeitgeber?
Sobald du Mitarbeitende beschäftigst, musst du verschiedene sozialversicherungsrechtliche und arbeitsrechtliche Vorschriften beachten.
Welche Pflichten konkret gelten, hängt unter anderem von Alter, Lohnhöhe, Beschäftigungsgrad, Vertragsdauer und Versicherungsstatus deiner Mitarbeitenden ab.
AHV, IV und EO
Die Alters- und Hinterlassenenversicherung (AHV), Invalidenversicherung (IV) und Erwerbsersatzordnung (EO) bilden zentrale Bestandteile der ersten Säule.
Bei erwerbstätigen Personen beginnt die AHV-Beitragspflicht am 1. Januar nach Vollendung des 17. Altersjahres.
Arbeitgeber und Arbeitnehmende tragen die Beiträge grundsätzlich je zur Hälfte.
Arbeitslosenversicherung (ALV)
Die Arbeitslosenversicherung schützt anspruchsberechtigte Arbeitnehmende bei Arbeitslosigkeit.
Auch hier teilen sich Arbeitgeber und Arbeitnehmende die Beiträge grundsätzlich hälftig. Die ALV-Beitragspflicht endet grundsätzlich mit Erreichen des AHV-Referenzalters.
Berufliche Vorsorge (BVG)
Die berufliche Vorsorge ergänzt die erste Säule.
Ob eine obligatorische BVG-Versicherung erforderlich ist, hängt insbesondere von der Lohnhöhe, dem Alter und der Beschäftigungsdauer ab.
2026 liegt die gesetzliche Eintrittsschwelle bei CHF 22'680 Jahreslohn.
Unfallversicherung (UVG)
Grundsätzlich müssen alle Arbeitnehmenden gegen Berufsunfälle und Berufskrankheiten versichert werden.
Wer bei demselben Arbeitgeber mindestens acht Stunden pro Woche arbeitet, ist zusätzlich obligatorisch gegen Nichtberufsunfälle versichert.
Familienzulagen
Arbeitgeber müssen sich grundsätzlich einer Familienausgleichskasse anschliessen. Die Beitragssätze und die Höhe bestimmter Leistungen unterscheiden sich je nach Kanton.
Quellensteuer
Bei quellensteuerpflichtigen Mitarbeitenden muss der Arbeitgeber die Steuer vom Lohn abziehen und nach den Vorgaben des zuständigen Kantons abrechnen.
Wichtig: Nicht alle Versicherungen verwenden dieselbe Berechnungsgrundlage. Der AHV-pflichtige Lohn ist deshalb nicht automatisch mit dem UVG- oder BVG-versicherten Lohn identisch.
Sozialversicherungen und Beitragssätze 2026 im Überblick
Die folgende Übersicht zeigt wichtige Beitragssätze und Grenzwerte für die Schweizer Lohnadministration im Jahr 2026.
Die AHV/IV/EO-Beiträge betragen insgesamt 10,6 %. Hinzu kommen grundsätzlich 2,2 % ALV auf dem versicherten Lohn bis zur Höchstgrenze.
Bei BVG, Unfallversicherung, Familienausgleichskasse und einer allfälligen Krankentaggeldversicherung gelten zusätzliche, teilweise individuelle Beitragssätze.
Die tatsächlichen Arbeitgeberkosten liegen deshalb über dem vereinbarten Bruttolohn.
Hinweis: Die Übersicht enthält die wichtigsten Standardwerte. Je nach Beschäftigungsverhältnis gelten Ausnahmen. Verbindlich sind die gesetzlichen Bestimmungen sowie die Vorgaben der zuständigen Ausgleichskasse und Versicherer.
Lohnadministration einrichten: Schritt für Schritt
Wenn du zum ersten Mal Mitarbeitende einstellst, solltest du deine Lohnadministration möglichst vor dem ersten Arbeitstag einrichten.
Schritt 1: Arbeitgeber bei der AHV anmelden
Melde dein Unternehmen bei der zuständigen AHV-Ausgleichskasse als Arbeitgeber an, sofern dies noch nicht erfolgt ist.
Die Ausgleichskasse ist für die Abrechnung verschiedener Sozialversicherungsbeiträge zuständig.
Prüfe ausserdem, welche Informationen über deine Mitarbeitenden gemeldet werden müssen.
Schritt 2: Unfallversicherung abschliessen
Vor Beginn der Beschäftigung muss die gesetzlich erforderliche Unfallversicherung sichergestellt sein.
Je nach Branche erfolgt die Versicherung bei der Suva oder bei einem anderen zugelassenen Unfallversicherer.
Schritt 3: BVG-Anschluss prüfen
Prüfe, ob deine Mitarbeitenden die Voraussetzungen für die obligatorische berufliche Vorsorge erfüllen.
Ist dies der Fall, benötigst du einen entsprechenden Anschluss an eine Vorsorgeeinrichtung.
Schritt 4: Familienausgleichskasse klären
Stelle sicher, dass dein Unternehmen der zuständigen Familienausgleichskasse angeschlossen ist.
Prüfe bei anspruchsberechtigten Mitarbeitenden, ob Familienzulagen beantragt werden müssen.
Schritt 5: Personalstammdaten erfassen
Für eine korrekte Lohnabrechnung benötigst du unter anderem:
- Name und Adresse
- Geburtsdatum
- AHV-Nummer
- Eintrittsdatum
- Beschäftigungsgrad
- Vereinbarten Lohn
- Bankverbindung
- Relevante Versicherungsinformationen
- Aufenthalts- und Quellensteuerstatus, sofern relevant
Erfasse nur die notwendigen Personendaten und schütze sie vor unberechtigtem Zugriff.
Schritt 6: Lohnarten definieren
Lege fest, welche Lohnbestandteile in deinem Unternehmen vorkommen.
Dazu gehören beispielsweise Monatslohn, Stundenlohn, 13. Monatslohn, Provisionen, Boni, Zulagen und Spesen.
Wichtig ist die korrekte sozialversicherungs- und steuerrechtliche Behandlung jeder Lohnart.
Schritt 7: Ersten Lohnlauf durchführen
Kontrolliere vor der ersten Zahlung insbesondere den Bruttolohn, sämtliche Abzüge, Zulagen und die Bankverbindung.
Erstelle anschliessend die Lohnabrechnung und bereite die Auszahlung vor.
Lohnabrechnung erstellen: Beispiel mit CHF 5'000 Bruttolohn
Eine Lohnabrechnung zeigt, wie sich der vereinbarte Bruttolohn zum ausbezahlten Nettolohn verändert.
Nehmen wir an, eine angestellte Person erhält einen monatlichen Bruttolohn von CHF 5'000.
Beispielrechnung für 2026
In diesem Beispiel werden zunächst CHF 320 für AHV/IV/EO und ALV abgezogen.
Die Zwischensumme von CHF 4'680 ist allerdings noch nicht der definitive Nettolohn.
Je nach Beschäftigungsverhältnis kommen weitere Abzüge hinzu:
- Arbeitnehmeranteil an der beruflichen Vorsorge
- Nichtberufsunfallversicherungsprämie
- Allfällige Krankentaggeldversicherungsprämie
- Quellensteuer, sofern die Person quellensteuerpflichtig ist
- Weitere vertraglich oder gesetzlich zulässige Abzüge
Erst nach Berücksichtigung aller relevanten Positionen ergibt sich der tatsächliche Auszahlungsbetrag.
Was kostet dieser Lohn den Arbeitgeber?
Auch der Arbeitgeber bezahlt eigene Sozialversicherungsbeiträge.
Beim Bruttolohn von CHF 5'000 entstehen allein für AHV/IV/EO und ALV weitere CHF 320 Arbeitgeberbeiträge.
Damit liegen die Kosten bereits bei CHF 5'320 – noch ohne BVG-Arbeitgeberbeiträge, Unfallversicherungsprämien, Familienausgleichskassenbeiträge und weitere Nebenkosten.
Merke: Der Bruttolohn ist nicht mit den gesamten Personalkosten gleichzusetzen. Gerade Kleinunternehmen sollten diese Differenz bei der Budgetplanung berücksichtigen.
Monatliche Lohnadministration in Kleinunternehmen: Ablauf und Checkliste
Eine klar definierte monatliche Routine hilft dir, Fehler zu vermeiden und keine wichtigen Aufgaben zu vergessen.
Vor dem Lohnlauf
Während des Lohnlaufs
Nach dem Lohnlauf
Praxis-Tipp: Definiere einen festen internen Termin für die Abgabe von Stundenrapporten, Spesen und anderen Mutationen. So bleibt genügend Zeit für die Prüfung vor der Lohnzahlung.
Jahresabschluss und wichtige Fristen der Lohnadministration
Neben den monatlichen Lohnläufen fallen regelmässige Abrechnungen und Jahresabschlussarbeiten an.
Die konkreten Termine hängen teilweise von deiner Ausgleichskasse, deinem Versicherer und dem zuständigen Kanton ab.
AHV-Jahreslohndeklaration
Die effektive AHV-pflichtige Lohnsumme muss der Ausgleichskasse grundsätzlich bis zum 30. Januar des Folgejahres gemeldet werden.
Dabei werden die unterjährigen Akontobeiträge mit den tatsächlichen Lohnsummen abgeglichen.
Lohnausweise
Für Mitarbeitende sind die erforderlichen Lohnausweise korrekt und fristgerecht zu erstellen.
Achte insbesondere auf die richtige Deklaration von Lohnbestandteilen, geldwerten Vorteilen, Spesen und gegebenenfalls Quellensteuer.
Massgebend ist die jeweils gültige Wegleitung der Eidgenössischen Steuerverwaltung.
Versicherungsdeklarationen
Auch Unfallversicherer, Pensionskassen und gegebenenfalls Krankentaggeldversicherer benötigen Lohndaten oder Mutationsmeldungen.
Die Anforderungen und Fristen können sich unterscheiden.
Empfehlung: Führe einen unternehmensinternen Fristenkalender mit allen relevanten Stellen, Zuständigkeiten und Einreichungsterminen.
Sonderfälle: Teilzeit, Stundenlohn, Aushilfen und Freelancer
Nicht jedes Arbeitsverhältnis wird gleich abgerechnet. Gerade in Kleinunternehmen kommen unterschiedliche Beschäftigungsmodelle häufig vor.
Teilzeitmitarbeitende
Teilzeitangestellte unterliegen grundsätzlich denselben sozialversicherungsrechtlichen Regeln wie Vollzeitmitarbeitende.
Besonders wichtig ist die BVG-Prüfung.
Die gesetzliche BVG-Eintrittsschwelle wird nicht automatisch proportional zum Beschäftigungsgrad reduziert. Vorsorgeeinrichtungen können jedoch günstigere Regelungen vorsehen, etwa einen reduzierten Koordinationsabzug.
Auch die Nichtberufsunfallversicherung hängt vom wöchentlichen Arbeitspensum ab.
Mitarbeitende im Stundenlohn
Bei Stundenlohnverhältnissen müssen die tatsächlich geleisteten Stunden und die vertraglichen Ansprüche korrekt berücksichtigt werden.
Besondere Aufmerksamkeit verdienen Ferienentschädigungen, Feiertagsregelungen und der 13. Monatslohn, sofern ein Anspruch besteht.
Eine Ferienentschädigung darf nicht in jeder Situation einfach mit dem Stundenlohn abgegolten werden. Die arbeitsrechtlichen Voraussetzungen müssen erfüllt sein.
Aushilfen mit geringfügigem Lohn
Für bestimmte geringfügige Löhne bis CHF 2'500 pro Arbeitsverhältnis und Kalenderjahr müssen AHV/IV/EO- und ALV-Beiträge grundsätzlich nur auf Verlangen der beschäftigten Person abgerechnet werden.
Es gibt jedoch gesetzliche Ausnahmen, insbesondere für bestimmte Tätigkeiten in Privathaushalten und im Kulturbereich.
Überschreitet der Jahreslohn die Grenze, sind grundsätzlich Beiträge auf dem gesamten beitragspflichtigen Lohn abzurechnen.
Die Regel für geringfügige AHV-Löhne bedeutet ausserdem nicht, dass sämtliche anderen Arbeitgeberpflichten entfallen.
Pensionierte Mitarbeitende
Wer nach Erreichen des AHV-Referenzalters weiterarbeitet, bleibt grundsätzlich AHV/IV/EO-beitragspflichtig.
Dabei kann ein Freibetrag von CHF 16'800 pro Jahr und Arbeitsverhältnis angewendet werden. Unter bestimmten Voraussetzungen kann auf dessen Anwendung verzichtet werden.
Für Frauen der Übergangsjahrgänge gelten im Rahmen von AHV 21 besondere Referenzalter.
Freelancer und Selbstständigerwerbende
Bei externen Auftragnehmenden ist entscheidend, ob sozialversicherungsrechtlich tatsächlich eine selbstständige Erwerbstätigkeit vorliegt.
Die Bezeichnung «Freelancer» im Vertrag genügt dafür nicht.
Massgebend sind die tatsächlichen wirtschaftlichen und organisatorischen Verhältnisse. Bei Unsicherheiten sollte die zuständige Ausgleichskasse beigezogen werden.
Quellensteuerpflichtige Mitarbeitende
Bei quellensteuerpflichtigen Mitarbeitenden müssen unter anderem der richtige Tarif, der zuständige Kanton und die massgebenden persönlichen Verhältnisse berücksichtigt werden.
Änderungen des Zivilstands, der Kinderzahl oder anderer relevanter Angaben können Auswirkungen auf die Berechnung haben.
Was kostet die Lohnadministration für ein Kleinunternehmen?
Die Kosten hängen vor allem von der Anzahl Mitarbeitenden, der Komplexität der Lohnabrechnungen und der gewählten Lösung ab.
Grundsätzlich stehen drei Modelle zur Auswahl.
Beispiel: Kostenvergleich bei fünf Mitarbeitenden
Angenommen, ein Unternehmen benötigt für seine Lohnadministration intern vier Stunden pro Monat.
Bei kalkulatorischen internen Kosten von CHF 70 pro Stunde ergibt das:
4 Stunden × CHF 70 = CHF 280 pro Monat.
Auf ein Jahr gerechnet entspricht das CHF 3'360.
Darin sind zusätzliche Kosten für Software, Schulungen, Jahresabschlussarbeiten und allfällige externe Unterstützung noch nicht berücksichtigt.
Dieses Beispiel zeigt, weshalb sich eine strukturierte und möglichst effiziente Lohnadministration auch für kleine Teams lohnen kann.
Die tatsächlichen Einsparungen durch eine Software oder durch Outsourcing hängen jedoch vom konkreten Arbeitsaufwand und den jeweiligen Preisen ab.
Lohnadministration automatisieren: Worauf kommt es bei der Software an?
Mit wachsender Mitarbeiterzahl steigt der administrative Aufwand. Eine digitale Lösung kann dabei helfen, Prozesse zu vereinfachen.
Bei der Auswahl einer Lohnsoftware solltest du insbesondere auf folgende Funktionen achten:
- Unterstützung der Schweizer Sozialversicherungen
- Korrekte Verwaltung von Lohnarten und Abzügen
- Verarbeitung von Monats- und Stundenlöhnen
- Unterstützung bei Quellensteuerberechnungen
- Verwaltung von Ein- und Austritten
- Erstellung von Lohnabrechnungen und Lohnausweisen
- Möglichkeiten zur Datenübergabe an Versicherer und Behörden
- Schnittstellen zur Finanzbuchhaltung
- Sichere Speicherung und Verarbeitung von Personaldaten
- Verständliche Bedienung und nachvollziehbare Kosten
Lohnadministration mit pebe Live
Für Kleinunternehmen ist besonders wichtig, dass die Lohnadministration nicht unnötig kompliziert wird.
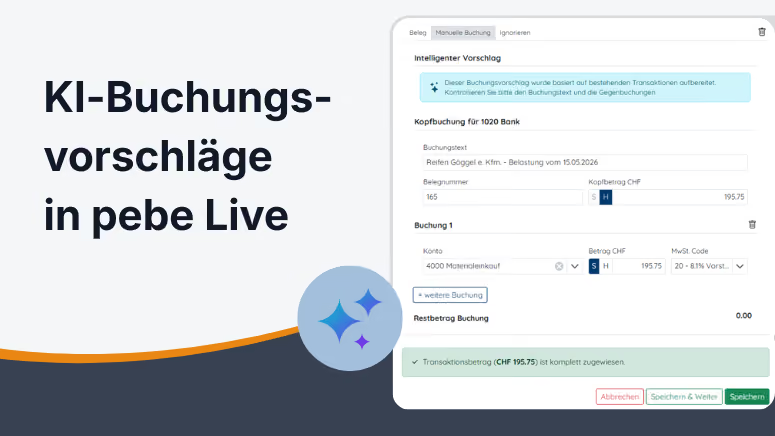
pebe Live bietet eine digitale Lösung für Schweizer Unternehmen, die ihre administrativen Abläufe effizienter organisieren möchten.
Statt Informationen über verschiedene Tabellen und Systeme zu verteilen, können digitale Prozesse helfen, die Lohnadministration übersichtlicher zu gestalten.
Welche Funktionen, Schnittstellen und Automatisierungen im Einzelfall verfügbar sind, sollte anhand des aktuellen Funktionsumfangs geprüft werden.
Du möchtest deine Lohnadministration einfacher organisieren?
Entdecke pebe Live Lohnbuchhaltung und erfahre, wie eine digitale Lösung dein Unternehmen bei der Lohnadministration unterstützen kann.
Die häufigsten Fehler in der Lohnadministration
Auch kleine Fehler können zu aufwendigen Korrekturen führen.
Fehler 1: Falsche Sozialversicherungsbeiträge
Wer Beitragssätze oder Bemessungsgrundlagen falsch anwendet, riskiert fehlerhafte Lohnabrechnungen.
Lösung: Aktuelle Beitragssätze verwenden und individuelle Versicherungsreglemente prüfen.
Fehler 2: BVG-Pflicht nicht rechtzeitig erkennen
Besonders bei Teilzeitmitarbeitenden oder schwankenden Einkommen wird die BVG-Pflicht teilweise falsch beurteilt.
Lösung: Lohnhöhe, Beschäftigungsdauer, Alter und Vorsorgereglement bei Eintritt und relevanten Änderungen kontrollieren.
Fehler 3: Quellensteuer falsch berechnen
Falsche Tarife oder nicht erfasste Mutationen können zu Nachberechnungen führen.
Lösung: Quellensteuerdaten regelmässig überprüfen und die geltenden kantonalen Vorgaben berücksichtigen.
Fehler 4: Jahresenddeklarationen vergessen
Fehlende oder unvollständige Jahresmeldungen verursachen zusätzlichen administrativen Aufwand.
Lösung: Wiederkehrende Aufgaben mit klaren Zuständigkeiten und Fristen dokumentieren.
Fehler 5: Lohnzahlungen und Buchhaltung nicht abstimmen
Unterschiede zwischen Lohnabrechnung, Bankzahlung und Finanzbuchhaltung erschweren die Kontrolle.
Lösung: Jeden Lohnlauf nachvollziehbar abstimmen und dokumentieren.
Fazit: Gute Lohnadministration schafft Sicherheit und spart Zeit
Eine zuverlässige Lohnadministration ist für jedes Schweizer Kleinunternehmen wichtig – unabhängig davon, ob es zwei, fünf oder zwanzig Mitarbeitende beschäftigt.
Wer die gesetzlichen Pflichten kennt, aktuelle Beitragssätze verwendet und klare Abläufe definiert, kann Fehler vermeiden und administrative Prozesse effizienter gestalten.
Besonders hilfreich sind eine strukturierte monatliche Checkliste, ein vollständiger Fristenkalender und eine regelmässige Überprüfung der Versicherungsdaten.
Mit einer passenden digitalen Lösung lässt sich der wiederkehrende Aufwand zusätzlich reduzieren.
Du möchtest weniger Zeit mit administrativen Routineaufgaben verbringen?
Informiere dich über pebe Live und entdecke, wie du deine Lohnadministration digital und übersichtlich organisieren kannst.
Offizielle Quellen und weiterführende Informationen
- Informationsstelle AHV/IV: Beiträge und Merkblätter – https://www.ahv-iv.ch
- Bundesamt für Sozialversicherungen: Berufliche Vorsorge und Sozialversicherungswerte – https://www.bsv.admin.ch
- Suva: Obligatorische Unfallversicherung – https://www.suva.ch
- Eidgenössische Steuerverwaltung: Lohnausweis und Quellensteuer – https://www.estv.admin.ch
Häufig gestellte Fragen
Ist eine Lohnsoftware für Kleinunternehmen obligatorisch?
Nein. Es besteht keine generelle gesetzliche Pflicht, eine bestimmte Lohnsoftware zu verwenden. Die Lohnadministration muss jedoch korrekt, nachvollziehbar und gesetzeskonform erfolgen. Eine geeignete Software kann dabei unterstützen.
Ab wie vielen Mitarbeitenden lohnt sich eine Lohnsoftware?
Eine feste Mindestanzahl gibt es nicht. Bereits bei wenigen Mitarbeitenden kann eine digitale Lösung sinnvoll sein, insbesondere bei Stundenlöhnen, Quellensteuer, wechselnden Pensen oder regelmässigen Personalmutationen.
Muss ich einen Mitarbeitenden mit kleinem Pensum bei der AHV anmelden?
Die Beitragspflicht hängt nicht allein vom Beschäftigungsgrad ab. Entscheidend sind unter anderem das Alter, die Lohnhöhe und mögliche gesetzliche Ausnahmen für geringfügige Löhne.
Muss jeder Mitarbeitende in die Pensionskasse?
Nein. Die obligatorische BVG-Versicherung hängt von mehreren Voraussetzungen ab, insbesondere vom massgebenden Jahreslohn, Alter und Beschäftigungsverhältnis.
Wer bezahlt die Unfallversicherung?
Die Prämien für die obligatorische Berufsunfallversicherung trägt grundsätzlich der Arbeitgeber. Die Prämien für die Nichtberufsunfallversicherung werden grundsätzlich von den Arbeitnehmenden getragen, sofern der Arbeitgeber sie nicht freiwillig übernimmt oder eine andere Regelung gilt.
Was passiert bei einer fehlerhaften Lohnabrechnung?
Fehler sollten möglichst rasch korrigiert werden. Je nach Fall sind eine korrigierte Lohnabrechnung, eine Nachzahlung, eine Rückforderung oder eine Berichtigung gegenüber Versicherern beziehungsweise Behörden notwendig.
Kann ich die Lohnadministration vollständig auslagern?
Du kannst zahlreiche administrative Aufgaben an einen externen Dienstleister übertragen. Die Verantwortung für die Erfüllung der gesetzlichen Arbeitgeberpflichten bleibt jedoch grundsätzlich bei deinem Unternehmen.
Welche Lohnunterlagen muss ich aufbewahren?
Lohnunterlagen müssen entsprechend den anwendbaren gesetzlichen Aufbewahrungs- und Dokumentationspflichten aufbewahrt werden. Für viele buchhaltungsrelevante Unterlagen gilt eine zehnjährige Aufbewahrungsfrist. Datenschutzrechtliche Anforderungen und besondere Aufbewahrungsregeln sind zusätzlich zu beachten.