Lohnausweis 2026 in der Schweiz: Erstellen, ausfüllen und verstehen – der komplette Guide
Ein Lohnausweis gehört zu den wichtigsten Dokumenten der Schweizer Lohnadministration. Arbeitgeber müssen darin die steuerlich relevanten Löhne, Vergütungen und Gehaltsnebenleistungen ihrer Mitarbeitenden korrekt ausweisen.
Doch welche Angaben gehören in welche Ziffer? Wie werden Boni, Geschäftsfahrzeuge und Spesen deklariert? Welche Fristen gelten? Und was hat sich beim Lohnausweis 2026 gegenüber 2025 geändert?
In diesem Guide erfährst du Schritt für Schritt, wie du einen Schweizer Lohnausweis richtig ausfüllst, welche gesetzlichen Vorgaben du beachten musst und wie du typische Fehler vermeidest.
Das Wichtigste zum Lohnausweis 2026 auf einen Blick
- Der Lohnausweis bescheinigt die steuerlich relevanten Leistungen eines Arbeitgebers an seine Mitarbeitenden.
- Arbeitgeber sind grundsätzlich verpflichtet, einen korrekten Lohnausweis auszustellen.
- Das offizielle Formular enthält die Felder A–I und die Ziffern 1–15.
- Der Lohnausweis ist nicht mit der monatlichen Lohnabrechnung gleichzusetzen.
- Ab 2026 gilt eine Kilometerpauschale von CHF 0.75 für die geschäftliche Nutzung eines Privatfahrzeugs im Rahmen der entsprechenden Regelungen.
- Für übliche Naturalgeschenke gilt ab 2026 eine Nichtdeklarationsgrenze von CHF 600 pro Kalenderjahr.
- Mit dem kostenlosen eLohnausweis SSK oder einer geeigneten Lohnsoftware lassen sich Lohnausweise digital erstellen.
Was ist ein Lohnausweis und wofür wird er benötigt?
Der Lohnausweis ist ein offizielles Schweizer Steuerdokument. Er bescheinigt sämtliche steuerlich relevanten Leistungen, die eine angestellte Person während einer bestimmten Steuerperiode von ihrem Arbeitgeber erhalten hat.
Dazu gehören beispielsweise:
- Löhne und Gehälter
- 13. Monatslohn
- Boni und Provisionen
- Steuerbare Gehaltsnebenleistungen
- Privatanteile an Geschäftsfahrzeugen
- Bestimmte Naturalleistungen
- Weitere steuerlich relevante Vergütungen
Zusätzlich werden die massgebenden Arbeitnehmerbeiträge an Sozialversicherungen, Beiträge an die berufliche Vorsorge sowie gegebenenfalls Quellensteuerabzüge ausgewiesen.
Er dient insbesondere als Grundlage für die Steuererklärung und ermöglicht den kantonalen Steuerbehörden, die deklarierten Einkünfte zu überprüfen.
Was ist der Unterschied zwischen Lohnausweis und Lohnabrechnung?
Obwohl beide Dokumente Informationen über das Einkommen enthalten, erfüllen sie unterschiedliche Zwecke.
Wichtig: Der Nettolohn auf dem Lohnausweis muss nicht mit der Summe der monatlichen Bankauszahlungen übereinstimmen. Beispielsweise werden Quellensteuerabzüge und bestimmte Spesen im Lohnausweis separat behandelt.
Wer muss einen Lohnausweis erstellen und bis wann?
Wer ist zur Ausstellung verpflichtet?
Grundsätzlich müssen Arbeitgeber ihren Mitarbeitenden einen Lohnausweis über die ausgerichteten steuerlich relevanten Leistungen ausstellen.
Die gesetzliche Grundlage ergibt sich insbesondere aus Art. 127 Abs. 1 lit. a des Bundesgesetzes über die direkte Bundessteuer (DBG).
Die Pflicht betrifft unter anderem:
- Vollzeit- und Teilzeitangestellte
- Mitarbeitende im Stundenlohn
- Befristet beschäftigte Personen
- Mitarbeitende mit Bonus- oder Provisionszahlungen
- Quellensteuerpflichtige Angestellte
Auch bei einem Austritt während des Jahres muss für die relevante Beschäftigungsdauer ein korrekter Lohnausweis erstellt werden.
Bis wann muss der Lohnausweis erstellt werden?
In der Praxis werden Lohnausweise nach Abschluss des Kalenderjahres erstellt und den Mitarbeitenden möglichst früh zur Verfügung gestellt.
Eine schweizweit einheitliche gesetzliche Frist «bis 31. Januar» besteht jedoch nicht für sämtliche Lohnausweise.
Arbeitgeber sollten deshalb zwischen der Bereitstellung an Mitarbeitende und allfälligen kantonalen Einreichungspflichten unterscheiden.
Praxis-Tipp: Plane die Erstellung der Lohnausweise als festen Bestandteil deines Jahresabschlusses ein. So haben deine Mitarbeitenden die notwendigen Unterlagen rechtzeitig für ihre Steuererklärung.
Muss der Lohnausweis direkt an die Steuerverwaltung übermittelt werden?
Das hängt von den kantonalen Vorgaben ab.
In bestimmten Kantonen bestehen direkte Einreichungs- beziehungsweise Übermittlungspflichten für Arbeitgeber.
Informiere dich deshalb bei der zuständigen kantonalen Steuerverwaltung über das geltende Verfahren.
Lohnausweis 2026: Was hat sich gegenüber 2025 geändert?
Die Eidgenössische Steuerverwaltung (ESTV) hat die Wegleitung zum Ausfüllen des Lohnausweises per 1. Januar 2026 aktualisiert.
Besonders relevant sind Änderungen bei Kilometerentschädigungen, Naturalgeschenken und bestimmten Gehaltsnebenleistungen.
Die wichtigsten Änderungen im Überblick
Was bedeutet die neue Kilometerpauschale?
Für die geschäftliche Nutzung eines Privatfahrzeugs kann im Rahmen der entsprechenden Spesenregelungen ab 2026 ein Ansatz von CHF 0.75 pro Kilometer angewendet werden.
Beispiel:
Ein Mitarbeitender fährt mit seinem Privatfahrzeug 1'000 Kilometer für geschäftliche Zwecke.
1'000 km × CHF 0.75 = CHF 750.
Bei korrekter Spesenbehandlung handelt es sich um eine geschäftlich veranlasste Entschädigung und nicht automatisch um steuerbaren Lohn.
Was gilt für Naturalgeschenke?
Übliche Weihnachts-, Geburtstags- und ähnliche Naturalgeschenke müssen bis zu einem Gesamtwert von CHF 600 pro Kalenderjahr grundsätzlich nicht deklariert werden.
Wird diese Grenze überschritten, ist bei solchen Naturalgeschenken grundsätzlich der gesamte Wert in Ziffer 2.3 anzugeben.
Bargeldgeschenke sind unabhängig von dieser Grenze als Lohnbestandteil zu deklarieren.
Achtung: Die neuen Regelungen gelten für die Steuerperiode 2026. Für einen Lohnausweis betreffend das Steuerjahr 2025 ist grundsätzlich die entsprechende Wegleitung für 2025 anzuwenden.
Lohnausweis richtig ausfüllen: Felder A–I und Ziffern 1–15
Das offizielle Schweizer Lohnausweisformular enthält verschiedene Felder und Ziffern.
Damit der Lohnausweis korrekt erstellt wird, müssen die Angaben den richtigen Positionen zugeordnet werden.
Felder A–I: Allgemeine Angaben
Die genaue Feldbezeichnung und Verwendung richtet sich nach dem offiziellen Formular der ESTV.
Ziffern 1–15 im Überblick
Ziffer 1: Lohn
Unter Ziffer 1 werden insbesondere die regulären Lohnbestandteile aufgeführt, soweit sie nicht unter einer anderen Ziffer separat auszuweisen sind.
Dazu können gehören:
- Monats- oder Stundenlohn
- 13. Monatslohn
- Regelmässige Zulagen
- Weitere reguläre Lohnbestandteile
Entscheidend ist die korrekte Zuordnung gemäss der offiziellen Wegleitung.
Ziffer 2: Gehaltsnebenleistungen
Gehaltsnebenleistungen sind Vorteile, die Mitarbeitende zusätzlich zum Geldlohn erhalten.
Dazu zählen insbesondere:
- Privatanteil eines Geschäftsfahrzeugs
- Verpflegung und Unterkunft
- Weitere steuerbare Sachleistungen
Solche Leistungen müssen entsprechend ihrer steuerlichen Behandlung bewertet und deklariert werden.
Ziffer 3: Unregelmässige Leistungen
Hier werden bestimmte unregelmässige Vergütungen separat ausgewiesen, beispielsweise entsprechende Bonuszahlungen oder besondere einmalige Leistungen.
Ob eine Zahlung in Ziffer 1 oder Ziffer 3 gehört, richtet sich nach ihrer Art und den Vorgaben der ESTV.
Ziffern 8 bis 12: Bruttolohn, Abzüge und Nettolohn
Diese Ziffern sind besonders wichtig, weil sie die steuerlich relevanten Lohnsummen und die abzugsfähigen Arbeitnehmerbeiträge abbilden.
Ziffer 8 enthält den gesamten steuerbaren Bruttolohn.
In Ziffer 9 werden die massgebenden Arbeitnehmerbeiträge an AHV/IV/EO/ALV und NBUV ausgewiesen.
Ziffer 10 betrifft die berufliche Vorsorge.
Ziffer 11 zeigt den steuerlich massgebenden Nettolohn nach Abzug der in den Ziffern 9 und 10 ausgewiesenen Beiträge.
Die Quellensteuer wird separat in Ziffer 12 angegeben und nicht nochmals vom Betrag in Ziffer 11 abgezogen.
Ziffer 13: Spesenvergütungen
In Ziffer 13 werden Spesenvergütungen nach den entsprechenden Unterkategorien ausgewiesen.
Dabei ist zwischen effektiven Spesen, Pauschalspesen und weiteren vorgesehenen Vergütungen zu unterscheiden.
Die korrekte Behandlung hängt unter anderem davon ab, ob ein genehmigtes Spesenreglement besteht.
Ziffer 15: Bemerkungen
Hier werden ergänzende Angaben eingetragen, die für die steuerliche Beurteilung relevant sind.
Dazu gehören je nach Situation bestimmte Hinweise zu Teilzeitbeschäftigung, besonderen Vergütungen oder weiteren Sachverhalten.
Lohnausweis-Beispiel: Musterberechnung für einen Jahreslohn von CHF 72'000
Ein konkretes Beispiel zeigt, wie die wichtigsten Lohnpositionen zusammenhängen.
Angenommen, eine Mitarbeiterin erhält im Jahr 2026:
- Jahreslohn: CHF 72'000
- Einmaliger Bonus: CHF 3'000
- Keine weiteren steuerbaren Gehaltsnebenleistungen
Für das Beispiel gehen wir davon aus, dass der Bonus unter Ziffer 3 ausgewiesen wird.
Vereinfachte Musterberechnung
Hinzu kommen die tatsächlich anwendbaren weiteren Abzüge, insbesondere die Arbeitnehmerbeiträge zur beruflichen Vorsorge und gegebenenfalls zur Nichtberufsunfallversicherung.
Erst nach Berücksichtigung dieser Beiträge ergibt sich der vollständige Betrag für Ziffer 11.
Wichtig: Dieses Beispiel dient der Veranschaulichung. Es ist kein vollständig ausgefüllter Lohnausweis. Insbesondere wurden individuelle BVG- und NBUV-Beiträge nicht angenommen.
Geschäftsauto, Spesen und Naturalgeschenke korrekt deklarieren
Diese drei Bereiche gehören zu den häufigsten Fehlerquellen beim Erstellen eines Lohnausweises.
Geschäftsauto und Privatanteil
Darf ein Mitarbeitender ein Geschäftsfahrzeug privat nutzen, entsteht grundsätzlich ein steuerlich relevanter Vorteil.
Bei Anwendung der pauschalen Methode beträgt der Privatanteil grundsätzlich 0,9 % des massgebenden Fahrzeugwerts pro Monat, mindestens CHF 150 monatlich.
Beispiel bei einem massgebenden Fahrzeugwert von CHF 50'000:
CHF 50'000 × 0,9 % × 12 = CHF 5'400 pro Jahr.
Dieser Betrag wird grundsätzlich unter Ziffer 2.2 als Gehaltsnebenleistung ausgewiesen.
Je nach Sachverhalt können besondere Regelungen gelten.
Wann muss Feld F angekreuzt werden?
Feld F betrifft die unentgeltliche Beförderung zwischen Wohn- und Arbeitsort.
Es ist bei Vorliegen der entsprechenden Voraussetzungen anzukreuzen, beispielsweise bei bestimmten vom Arbeitgeber finanzierten Transportmöglichkeiten oder bei relevanten Autopauschalen.
Die Kennzeichnung kann Auswirkungen auf den steuerlichen Fahrkostenabzug haben.
Die Voraussetzungen sollten deshalb anhand der aktuellen Wegleitung geprüft werden.
Spesenvergütungen
Spesen sind Auslagen, die Mitarbeitenden im Zusammenhang mit ihrer beruflichen Tätigkeit entstehen.
Typische Beispiele:
- Geschäftsreisen
- Beruflich veranlasste Verpflegung
- Hotelübernachtungen
- Geschäftliche Fahrten mit dem Privatfahrzeug
Nicht jede Spesenvergütung ist automatisch steuerfrei.
Entscheidend sind der geschäftliche Zusammenhang, die Art der Vergütung und die anwendbaren steuerlichen Vorgaben.
Naturalgeschenke
Übliche Naturalgeschenke bis CHF 600 pro Kalenderjahr müssen 2026 grundsätzlich nicht deklariert werden.
Übersteigt der Gesamtwert dieser Geschenke die Grenze, ist grundsätzlich der gesamte Wert als steuerbare Gehaltsnebenleistung auszuweisen.
Bei Bargeldgeschenken gilt diese Ausnahme nicht.
Lohnausweis kostenlos erstellen: Formular und eLohnausweis SSK
Schweizer Arbeitgeber können Lohnausweise mit dem offiziellen Formular oder einer geeigneten Software erstellen.
Kostenloser eLohnausweis SSK
Die Schweizerische Steuerkonferenz stellt mit dem eLohnausweis SSK eine kostenlose Anwendung zur Verfügung.
Sie eignet sich insbesondere für Arbeitgeber, die ihre Lohnausweise ohne umfassende Lohnsoftware erstellen möchten.
Der Zugang sowie die offiziellen Formulare und Wegleitungen sind über die Website der ESTV beziehungsweise der Schweizerischen Steuerkonferenz verfügbar.
Lohnausweis manuell erstellen
Bei der manuellen Erstellung müssen die Jahreslohndaten aus der Lohnbuchhaltung korrekt übertragen werden.
Dabei ist besonders auf folgende Punkte zu achten:
- Vollständige Lohnbestandteile
- Korrekte Sozialversicherungsabzüge
- Richtige Behandlung von Spesen
- Steuerbare Gehaltsnebenleistungen
- Quellensteuerabzüge
- Vollständige Personal- und Arbeitgeberangaben
Je mehr Mitarbeitende ein Unternehmen beschäftigt, desto grösser kann der manuelle Aufwand werden.
Lohnausweis mit einer Lohnsoftware erstellen
Eine digitale Lohnsoftware kann die Erstellung von Lohnausweisen vereinfachen, indem sie Lohndaten zentral verwaltet und wiederkehrende Berechnungen unterstützt.
Besonders hilfreich sind Funktionen zur:
- Verwaltung von Personalstammdaten
- Erfassung verschiedener Lohnarten
- Berechnung von Sozialversicherungsbeiträgen
- Verarbeitung von Gehaltsnebenleistungen
- Dokumentation von Spesen
- Erstellung von Jahreslohnauswertungen
- Generierung von Lohnausweisen
- Sicheren Ablage von Lohndokumenten
Lohnadministration mit pebe Live
Für Kleinunternehmen ist eine übersichtliche Lohnadministration besonders wichtig.
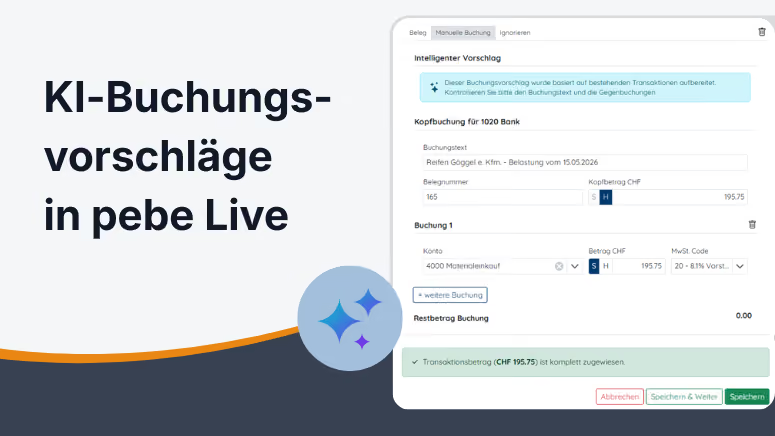
pebe Live unterstützt Schweizer Unternehmen bei der digitalen Organisation ihrer administrativen Prozesse.
Mit einer passenden digitalen Lösung können wiederkehrende Arbeitsschritte vereinfacht und manuelle Übertragungen reduziert werden.
Welche Funktionen zur Erstellung und Übermittlung von Lohnausweisen verfügbar sind, sollte anhand des aktuellen Funktionsumfangs geprüft werden.
Du möchtest deine Lohnadministration effizienter organisieren?
Entdecke pebe Live und informiere dich über die Möglichkeiten einer digitalen Lohnadministration für dein Unternehmen.
Häufige Fehler beim Lohnausweis und wie du sie vermeidest
Fehler 1: Unvollständiger Bruttolohn
Variable Vergütungen oder steuerbare Nebenleistungen werden nicht berücksichtigt.
Lösung: Jahreslohndaten vollständig mit den monatlichen Lohnabrechnungen und Lohnkonten abstimmen.
Fehler 2: Falsche Deklaration von Geschäftsfahrzeugen
Der Privatanteil wird nicht oder mit einer falschen Berechnungsgrundlage ausgewiesen.
Lösung: Die anwendbare Bewertungsmethode prüfen und dokumentieren.
Fehler 3: Spesen falsch behandeln
Pauschalspesen werden ohne ausreichende Prüfung als steuerfrei behandelt.
Lösung: Spesenarten unterscheiden und die geltenden steuerlichen Vorgaben berücksichtigen.
Fehler 4: Quellensteuer falsch ausweisen
Der Quellensteuerabzug wird vergessen oder fälschlicherweise nochmals vom Nettolohn in Ziffer 11 abgezogen.
Lösung: Quellensteuer unter Ziffer 12 separat ausweisen und die Berechnungslogik des Lohnausweises beachten.
Fehler 5: Veraltete Wegleitung verwenden
Die Regeln der falschen Steuerperiode werden angewendet.
Lösung: Vor der Erstellung prüfen, welche Wegleitung für das betreffende Steuerjahr gilt.
Wie korrigiert man einen fehlerhaften Lohnausweis?
Wird nachträglich ein Fehler entdeckt, sollte der Arbeitgeber einen korrigierten Lohnausweis erstellen.
Dabei empfiehlt sich folgendes Vorgehen:
- Fehler anhand der Lohnunterlagen nachvollziehen.
- Betroffene Lohnpositionen korrigieren.
- Einen eindeutig als Ersatz beziehungsweise Korrektur erkennbaren Lohnausweis erstellen.
- Den korrigierten Lohnausweis der betroffenen Person übermitteln.
- Prüfen, ob bereits erfolgte kantonale Meldungen berichtigt werden müssen.
- Die Korrektur nachvollziehbar dokumentieren.
Falls die Steuererklärung bereits eingereicht wurde, sollte die beschäftigte Person die zuständige Steuerverwaltung über die Korrektur informieren beziehungsweise die erforderlichen Schritte klären.
Checkliste: Lohnausweis korrekt erstellen
Mit dieser Checkliste kannst du die wichtigsten Schritte vor der Ausstellung kontrollieren.
Fazit: Den Lohnausweis 2026 korrekt und effizient erstellen
Der Lohnausweis ist ein zentraler Bestandteil der Schweizer Lohnadministration und der steuerlichen Dokumentation.
Eine korrekte Erstellung setzt voraus, dass Arbeitgeber sämtliche steuerlich relevanten Lohnbestandteile erfassen, Gehaltsnebenleistungen richtig bewerten und die geltenden Vorgaben der ESTV berücksichtigen.
Besonders wichtig sind 2026 die aktualisierten Regelungen zu Kilometerentschädigungen, Naturalgeschenken und bestimmten Spesenvergütungen.
Wer seine Lohnadministration laufend sauber führt und die Jahreslohndaten regelmässig kontrolliert, kann die Erstellung der Lohnausweise deutlich vereinfachen.
Eine geeignete digitale Lohnsoftware kann dabei helfen, den manuellen Aufwand zu reduzieren und die Nachvollziehbarkeit der Lohndaten zu verbessern.
Du möchtest deine Lohnadministration digital und übersichtlich organisieren?
Erfahre mehr über pebe Live und entdecke, wie du wiederkehrende administrative Aufgaben in deinem Unternehmen vereinfachen kannst.
Offizielle Quellen und weiterführende Informationen
- Eidgenössische Steuerverwaltung: Lohnausweis und Rentenbescheinigung – https://www.estv.admin.ch/de/lohnausweis-rentenbescheinigung
- ESTV: Wegleitung zum Ausfüllen des Lohnausweises ab Steuerperiode 2026
- Schweizerische Steuerkonferenz: Fragen und Antworten zum Lohnausweis – https://www.ssk-csi.ch/de/themen/lohnausweis/faq
- Bundesgesetz über die direkte Bundessteuer (DBG), insbesondere Art. 127
Häufig gestellte Fragen
Ist ein Lohnausweis obligatorisch?
Grundsätzlich ja. Arbeitgeber müssen ihren Mitarbeitenden die steuerlich relevanten Leistungen bescheinigen. Die konkrete Pflicht richtet sich nach den anwendbaren gesetzlichen Vorschriften.
Wie lange müssen Lohnausweise aufbewahrt werden?
Für viele buchführungs- und steuerrechtlich relevante Geschäftsunterlagen gilt eine zehnjährige Aufbewahrungsfrist. Die konkret anwendbaren Pflichten sowie datenschutzrechtliche Anforderungen müssen berücksichtigt werden.
Kann ich einen Lohnausweis selbst erstellen?
Ja. Arbeitgeber können dafür das offizielle Formular beziehungsweise den kostenlosen eLohnausweis SSK verwenden. Wichtig ist, dass alle Angaben vollständig und korrekt sind.
Ist der Lohnausweis dasselbe wie die Lohnabrechnung?
Nein. Die Lohnabrechnung dokumentiert die laufende Lohnberechnung, während der Lohnausweis die steuerlich relevanten Leistungen einer Steuerperiode bescheinigt.
Muss ein Bonus im Lohnausweis angegeben werden?
Ja, steuerbare Bonuszahlungen müssen grundsätzlich berücksichtigt werden. Die korrekte Zuordnung richtet sich nach der Art der Vergütung und der offiziellen Wegleitung.
Müssen Spesen im Lohnausweis stehen?
Spesen sind entsprechend den Vorgaben der Wegleitung zu behandeln. Je nach Spesenart, Vergütungsform und genehmigtem Reglement unterscheiden sich die Deklarationsanforderungen.
Muss ich den Lohnausweis unterschreiben?
Das offizielle Formular sieht eine entsprechende Bestätigung durch den Arbeitgeber vor. Bei elektronischen Verfahren sind die jeweils geltenden Anforderungen zu beachten.