Das Wichtigste auf einen Blick
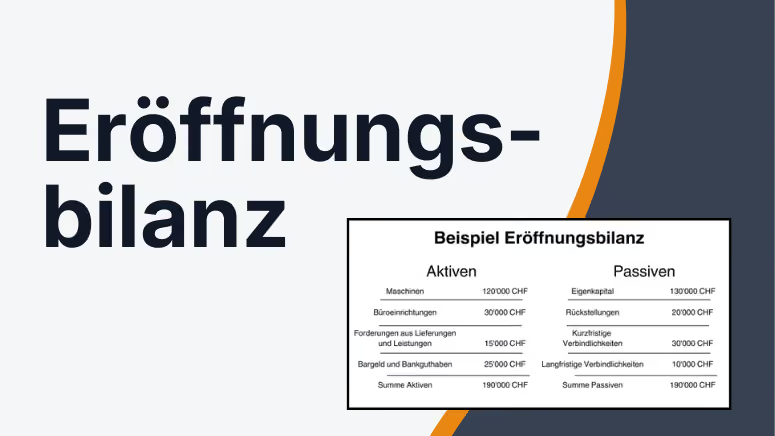
- Die Eröffnungsbilanz ist eine stichtagsbezogene Aufstellung von Vermögen, Schulden und Eigenkapital.
- Bei bestehenden Unternehmen werden die Schlussbestände des Vorjahres als Anfangsbestände übernommen.
- Zur ordentlichen Buchführung verpflichtet sind AG und GmbH sowie Einzelunternehmen und Personengesellschaften ab CHF 500'000 Umsatz.
- Eine allgemeine Frist oder Einreichungspflicht für die Eröffnungsbilanz beim Handelsregister gibt es nicht.
- Rückstellungen gehören zum Fremdkapital, Reserven zum Eigenkapital.
Die Eröffnungsbilanz ist ein wichtiger Bestandteil der Buchhaltung in der Schweiz. Sie zeigt die finanzielle Ausgangslage eines Unternehmens bei der Gründung oder zu Beginn eines neuen Geschäftsjahres. Dabei werden die vorhandenen Vermögenswerte, Schulden und das Eigenkapital erfasst.
In diesem Beitrag erfährst du, wie eine Eröffnungsbilanz aufgebaut ist, wer sie erstellen muss und wie die Anfangsbestände korrekt übernommen werden.
Was ist eine Eröffnungsbilanz? Definition und Bedeutung
Die Definition der Eröffnungsbilanz ist einfach: Sie ist eine stichtagsbezogene Aufstellung der Vermögenswerte, Verbindlichkeiten und des Eigenkapitals eines Unternehmens.
Sie bildet die Grundlage für die Buchhaltung eines neuen Geschäftsjahres. Bei bestehenden Unternehmen werden die Schlussbestände des Vorjahres grundsätzlich als Anfangsbestände übernommen. Bei einer Neugründung werden die tatsächlich vorhandenen Vermögenswerte und Verpflichtungen erfasst.
Die Eröffnungsbilanz zeigt die finanzielle Ausgangslage. Ob ein Unternehmen während des Geschäftsjahres Gewinn oder Verlust erzielt, wird dagegen in der Erfolgsrechnung ausgewiesen.
Gesetzliche Grundlage: Art. 957 ff. OR – Buchführung und Rechnungslegung.
Wer muss je nach Rechtsform eine Eröffnungsbilanz erstellen?
In der Schweiz hängt die Pflicht zur ordentlichen Buchführung von der Rechtsform und teilweise vom Umsatzerlös ab.
Grundsätzlich zur ordentlichen Buchführung und Rechnungslegung verpflichtet sind:
- Aktiengesellschaften (AG) und Gesellschaften mit beschränkter Haftung (GmbH).
- Einzelunternehmen und Personengesellschaften mit einem Umsatzerlös von mindestens CHF 500'000 im letzten Geschäftsjahr.
Einzelunternehmen und Personengesellschaften mit weniger als CHF 500'000 Umsatzerlös im letzten Geschäftsjahr dürfen grundsätzlich eine vereinfachte Buchführung über Einnahmen, Ausgaben und die Vermögenslage führen. Eine Eröffnungsbilanz nach den Regeln der doppelten Buchführung ist deshalb nicht in jedem Fall erforderlich.
Quelle: Art. 957 OR – Pflicht zur Buchführung und Rechnungslegung.
Wann muss eine Eröffnungsbilanz erstellt werden?
Eine Eröffnungsbilanz ist insbesondere in zwei Situationen wichtig:
Bei einer Unternehmensgründung: Die Anfangsbestände werden zum massgebenden Eröffnungsstichtag ermittelt. Dazu gehören beispielsweise einbezahltes Kapital, Bankguthaben, Sacheinlagen und Verbindlichkeiten.
Zu Beginn eines neuen Geschäftsjahres: Bei bestehenden Unternehmen werden die Schlussbestände des Vorjahres grundsätzlich als Anfangsbestände übernommen.
Fristen bei Gründungen
Das Schweizer Obligationenrecht sieht keine allgemeine Drei-Monats-Frist vor, innerhalb derer jede neu gegründete Gesellschaft eine separate Eröffnungsbilanz erstellen und einreichen muss.
Entscheidend ist, dass die Anfangsbestände zum massgebenden Zeitpunkt vollständig und korrekt erfasst werden. Eine allgemeine separate Einreichungspflicht beim Handelsre
gister besteht ebenfalls nicht. Besondere Anforderungen im Zusammenhang mit der Gründung bleiben vorbehalten.
Davon zu unterscheiden ist der jährliche Geschäftsbericht. Dieser muss grundsätzlich innerhalb von sechs Monaten nach Ablauf des Geschäftsjahres erstellt und dem zuständigen Organ zur Genehmigung vorgelegt werden.
Quelle: Art. 958 Abs. 3 OR.
Wie sieht eine Eröffnungsbilanz aus?
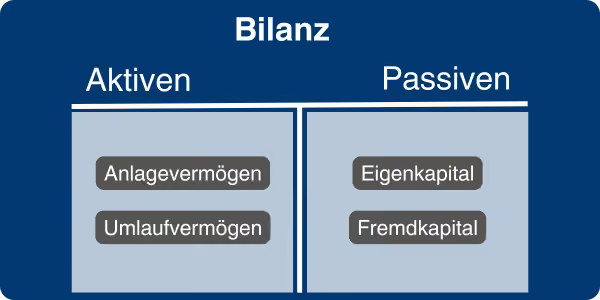
Die Struktur der Eröffnungsbilanz entspricht grundsätzlich dem Aufbau einer Bilanz. Sie ist in eine Aktivseite und eine Passivseite gegliedert.
Auf der Aktivseite stehen die Vermögenswerte des Unternehmens. Die Passivseite zeigt, wie diese Vermögenswerte durch Fremd- und Eigenkapital finanziert sind.
Die Summe der Aktiven muss immer mit der Summe der Passiven übereinstimmen.
Aufbau der Eröffnungsbilanz
Die Eröffnungsbilanz besteht aus zwei Hauptbereichen:
Aktiven – Vermögenswerte
- Umlaufvermögen: Kasse, Bankguthaben, Forderungen und Warenvorräte.
- Anlagevermögen: Maschinen, Fahrzeuge, Büroeinrichtungen und Grundstücke.
Passiven – Finanzierung
- Fremdkapital: Kreditoren, Darlehen und gegebenenfalls Rückstellungen.
- Eigenkapital: Beispielsweise Aktienkapital, Stammkapital, Reserven und Gewinn- oder Verlustvorträge.
Wichtig ist die Unterscheidung zwischen Rückstellungen und Reserven: Rückstellungen gehören grundsätzlich zum Fremdkapital, Reserven zum Eigenkapital.
Quelle: Art. 959 und 959a OR – Bilanz und Mindestgliederung.
Beispiel Eröffnungsbilanz: Aufbau und Zahlen
Die folgende vereinfachte Eröffnungsbilanz zeigt die finanzielle Ausgangslage eines Unternehmens per 1. Januar 2027.
Die Bilanzsumme beträgt auf beiden Seiten CHF 80'000. Das Unternehmen verfügt über Vermögenswerte von CHF 80'000, die durch CHF 30'000 Fremdkapital und CHF 50'000 Eigenkapital finanziert werden.
Die Bilanzgleichung lautet:
Aktiven = Fremdkapital + Eigenkapital
Im Beispiel: CHF 80'000 = CHF 30'000 + CHF 50'000.
Wie erstelle ich eine Eröffnungsbilanz?
Die Erstellung einer Eröffnungsbilanz erfolgt in vier Schritten:
- Eröffnungsstichtag festlegen: Bestimme, auf welchen Zeitpunkt sich die Anfangsbestände beziehen.
- Aktiven und Passiven erfassen: Ermittle sämtliche Vermögenswerte, Schulden und Eigenkapitalpositionen.
- Anfangssalden übernehmen: Übertrage die Werte auf die entsprechenden Bestandskonten.
- Bilanz kontrollieren: Prüfe, ob die Summe der Aktiven mit der Summe der Passiven übereinstimmt.
Bei der doppelten Buchführung werden Aktivkonten wie Bank und Forderungen im Soll eröffnet. Passivkonten wie Darlehen und Eigenkapital werden im Haben eröffnet.
Beispiel für Eröffnungsbuchungen
Bei Verwendung eines Eröffnungsbilanzkontos ergeben sich für die obige Beispielbilanz folgende Buchungssätze:
Nach der vollständigen Übernahme ist das Eröffnungsbilanzkonto ausgeglichen. Je nach Buchhaltungssoftware können die Anfangssalden auch direkt übernommen werden, ohne dass ein separates Eröffnungsbilanzkonto sichtbar ist.
Quelle: Art. 957a OR – Buchführung.
Unterschied zwischen Eröffnungsbilanz und Schlussbilanz
Die Schlussbilanz zeigt die Vermögens- und Finanzierungslage am Ende eines Geschäftsjahres. Die Eröffnungsbilanz bildet die Ausgangslage zu Beginn des nächsten Geschäftsjahres ab.
Die Bilanzkontinuität stellt sicher, dass die Schlussbestände eines Geschäftsjahres grundsätzlich als Anfangsbestände des folgenden Geschäftsjahres übernommen werden.
Dabei werden Bilanzkonten wie Bank, Forderungen und Verbindlichkeiten weitergeführt. Erfolgskonten wie Umsatzerlöse und Mietaufwand beginnen im neuen Geschäftsjahr grundsätzlich wieder bei null.
Häufige Fehler bei der Eröffnungsbilanz
Folgende Fehler solltest du vermeiden:
- Anfangssalden stimmen nicht mit den Schlussbeständen des Vorjahres überein.
- Der Jahresgewinn oder Jahresverlust wurde nicht korrekt übertragen.
- Forderungen, Verbindlichkeiten oder Darlehen fehlen.
- Die Bilanzsumme der Aktivseite stimmt nicht mit jener der Passivseite überein.
Ein sorgfältiger Vergleich mit dem Vorjahresabschluss hilft, Differenzen frühzeitig zu erkennen. Notwendige Korrekturen sollten nachvollziehbar dokumentiert werden.
Warum ist die Unterstützung eines Treuhänders sinnvoll?
Die Erstellung einer Eröffnungsbilanz kann besonders bei Unternehmensgründungen oder komplexen Vermögensverhältnissen anspruchsvoll sein.
Ein Treuhänder unterstützt dich bei der Bewertung von Vermögenswerten, der Erfassung von Sacheinlagen und der korrekten Übernahme der Anfangsbestände. Er hilft zudem, Fehler zu vermeiden und die gesetzlichen Buchführungsvorschriften einzuhalten.
Treuhänder finden in pebe Live
Du benötigst Unterstützung bei deiner Eröffnungsbilanz? Über pebe Live kannst du dich über die Zusammenarbeit mit Treuhändern informieren und deine Buchhaltung gemeinsam mit einer Fachperson führen.
Eröffnungsbilanz erstellen mit pebe Live
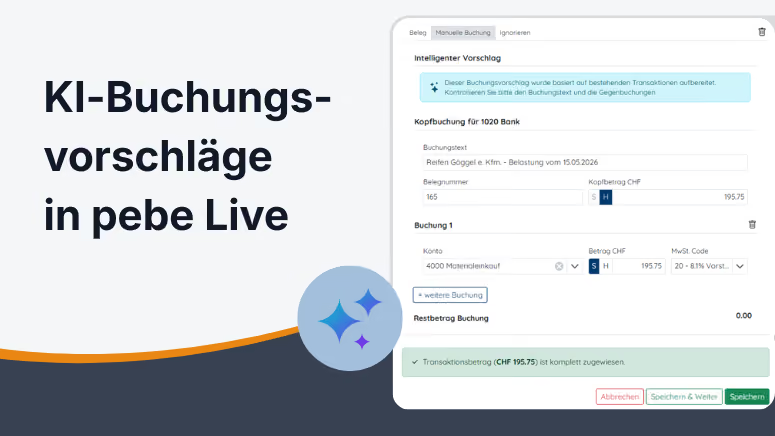
Mit pebe Live kannst du deine Buchhaltung digital führen und die Erfassung sowie Kontrolle deiner Anfangsbestände vorbereiten.
Eine Buchhaltungssoftware erleichtert die Arbeit mit Bilanzkonten, Buchungen und Auswertungen. Wichtig ist, dass die übernommenen Werte mit den tatsächlichen Anfangsbeständen beziehungsweise dem Vorjahresabschluss übereinstimmen.
Bei Bedarf kannst du deinen Treuhänder in die Buchhaltungsarbeiten einbeziehen.
Eröffnungsbilanz erstellen – ein Fazit
Die Eröffnungsbilanz zeigt die finanzielle Ausgangslage eines Unternehmens bei der Gründung oder zu Beginn eines neuen Geschäftsjahres. Sie bildet die Grundlage für eine korrekte und nachvollziehbare Buchhaltung.
Bei bestehenden Unternehmen werden grundsätzlich die Schlussbestände des Vorjahres übernommen. Entscheidend sind vollständige Anfangssalden, eine ausgeglichene Bilanz und die korrekte Verbuchung auf den Bestandskonten.
Mit einer sorgfältig erstellten Eröffnungsbilanz schaffst du eine zuverlässige Basis für das neue Geschäftsjahr.

Häufig gestellte Fragen
Was ist eine Eröffnungsbilanz?
Die Eröffnungsbilanz ist eine Aufstellung der Vermögenswerte, Schulden und des Eigenkapitals zu Beginn eines Geschäftsjahres. Sie zeigt die finanziellen Anfangsbestände eines Unternehmens.
Wer muss eine Eröffnungsbilanz erstellen?
Unternehmen mit ordentlicher Buchführung müssen ihre Anfangsbestände korrekt erfassen. Dazu gehören insbesondere AGs, GmbHs sowie Einzelunternehmen und Personengesellschaften mit mindestens CHF 500'000 Umsatzerlös im letzten Geschäftsjahr.
Wann muss eine Eröffnungsbilanz erstellt werden?
Bei einer Neugründung werden die Anfangsbestände zum massgebenden Eröffnungsstichtag erfasst. Bei bestehenden Unternehmen erfolgt die Übernahme grundsätzlich zu Beginn des neuen Geschäftsjahres. Eine allgemeine gesetzliche Drei-Monats-Frist für die separate Erstellung und Einreichung besteht nicht.
Wie ist eine Eröffnungsbilanz aufgebaut?
Die Aktivseite enthält das Umlauf- und Anlagevermögen. Auf der Passivseite stehen Fremd- und Eigenkapital. Beide Seiten müssen dieselbe Bilanzsumme aufweisen.
Wie erstellt man eine Eröffnungsbilanz?
Du legst den Stichtag fest, ermittelst die Aktiven und Passiven, übernimmst die Anfangssalden und kontrollierst die Bilanzgleichheit. Bei Bedarf unterstützt dich ein Treuhänder.
Warum ist ein Treuhänder bei der Eröffnungsbilanz sinnvoll?
Ein Treuhänder kann bei komplexen Gründungen, Sacheinlagen und Bewertungsfragen helfen. Er unterstützt dich auch bei der korrekten Übernahme und Kontrolle der Anfangsbestände.