Die Lohnabrechnung gehört für Schweizer Arbeitgeber zum monatlichen Pflichtprogramm. Für Mitarbeitende zeigt sie, wie sich der vereinbarte Bruttolohn zum Nettolohn verändert. Doch welche Lohnabzüge sind obligatorisch, wie hoch sind die Beiträge 2026 und wer bezahlt welchen Anteil?
Dieser Leitfaden erklärt die wichtigsten Schweizer Sozialversicherungen, zeigt die aktuellen Beitragssätze und veranschaulicht die Berechnung anhand eines Beispiels. Ausserdem erfährst du, welche Sonderfälle zu beachten sind und wie du Fehler in der Lohnadministration vermeidest.
Lohnabzüge Schweiz 2026: Das Wichtigste auf einen Blick
Vom Bruttolohn werden in der Schweiz grundsätzlich Beiträge an AHV, IV, EO und Arbeitslosenversicherung (ALV) abgezogen. Je nach Arbeitsverhältnis kommen Pensionskassenbeiträge (BVG), Nichtberufsunfallversicherung (NBU), Krankentaggeldversicherung (KTG) und Quellensteuer hinzu.
Für AHV/IV/EO und ALV beträgt der Arbeitnehmerabzug 2026 zusammen 6,40 %, soweit der Lohn ALV-pflichtig ist und innerhalb der ALV-Höchstgrenze liegt.
Tabelle: Die wichtigsten Lohnabzüge 2026
Wichtig: Die ALV-Beiträge werden nur bis zu einem Jahreslohn von CHF 148'200 erhoben. Für AHV/IV/EO besteht grundsätzlich keine entsprechende allgemeine Lohnobergrenze.
Quellen: Informationsstelle AHV/IV – Beiträge; BSV – Beiträge im Überblick.
Welche Lohnabzüge sind obligatorisch?
AHV, IV und EO – die erste Säule
Die Alters- und Hinterlassenenversicherung (AHV), Invalidenversicherung (IV) und Erwerbsersatzordnung (EO) bilden zentrale Bestandteile der ersten Säule.
Die Beitragspflicht beginnt bei erwerbstätigen Personen am 1. Januar nach Vollendung des 17. Altersjahres.
Der Arbeitnehmeranteil beträgt 2026 insgesamt 5,30 % des AHV-pflichtigen Lohns. Der Arbeitgeber bezahlt denselben Prozentsatz.
Bei einer Weiterbeschäftigung nach Erreichen des AHV-Referenzalters gilt grundsätzlich ein Freibetrag von CHF 16'800 pro Jahr und Arbeitsverhältnis. Unter bestimmten Voraussetzungen kann auf diesen Freibetrag verzichtet werden.
Quelle: Informationsstelle AHV/IV.
ALV – Arbeitslosenversicherung
Die Arbeitslosenversicherung schützt anspruchsberechtigte Mitarbeitende bei Arbeitslosigkeit.
2026 beträgt der Beitrag insgesamt 2,20 %. Davon übernehmen Arbeitgeber und Arbeitnehmende jeweils 1,10 %.
Die Beiträge werden bis zu einem Jahreslohn von CHF 148'200 erhoben. Darüberliegende Lohnanteile sind nicht ALV-beitragspflichtig. Nach Erreichen des AHV-Referenzalters entfällt die ALV-Beitragspflicht grundsätzlich.
Praxis-Tipp: Bei hohen Löhnen, Boni oder Ein- und Austritten muss die jährliche ALV-Höchstgrenze korrekt berücksichtigt werden.
Quelle: Informationsstelle AHV/IV – Sozialversicherungsbeiträge.
BVG – Berufliche Vorsorge
Die berufliche Vorsorge ergänzt die erste Säule und dient der Absicherung im Alter sowie bei Invalidität und Tod.
Die obligatorische BVG-Versicherung gilt 2026 grundsätzlich ab einem Jahreslohn von CHF 22'680, sofern die weiteren gesetzlichen Voraussetzungen erfüllt sind.
Der koordinierte Lohn ergibt sich im gesetzlichen Grundmodell aus dem massgebenden Jahreslohn abzüglich des Koordinationsabzugs.
Beispiel: Bei CHF 72'000 Jahreslohn beträgt der koordinierte Lohn CHF 45'540.
Die tatsächlichen BVG-Abzüge hängen vom Alter und vom Vorsorgeplan ab. Es gibt deshalb keinen einheitlichen BVG-Prozentsatz für alle Arbeitnehmenden.
Der Arbeitgeber muss insgesamt mindestens gleich hohe Beiträge leisten wie die gesamten Beiträge seiner versicherten Mitarbeitenden.
Quelle: Bundesamt für Sozialversicherungen – Berufliche Vorsorge.
Unfallversicherung – BU und NBU
Die obligatorische Unfallversicherung unterscheidet zwischen Berufsunfällen (BU) und Nichtberufsunfällen (NBU).
Grundsätzlich sind alle Arbeitnehmenden gegen Berufsunfälle versichert. Wer mindestens acht Stunden pro Woche beim gleichen Arbeitgeber arbeitet, ist zusätzlich obligatorisch gegen Nichtberufsunfälle versichert.
Die Berufsunfallversicherung bezahlt grundsätzlich der Arbeitgeber. Die Prämien für Nichtberufsunfälle können den Mitarbeitenden belastet werden.
Der maximale UVG-versicherte Jahresverdienst beträgt 2026 CHF 148'200. Die Prämienhöhe hängt vom Versicherer und vom Risiko des Betriebs ab.
Quelle: Suva – Unfallversicherung.
Krankentaggeldversicherung (KTG)
Die Krankentaggeldversicherung ist nicht generell gesetzlich obligatorisch. Sie ist jedoch in vielen Unternehmen üblich und kann durch einen Gesamtarbeitsvertrag vorgeschrieben sein.
Sie sichert das finanzielle Risiko bei krankheitsbedingter Arbeitsunfähigkeit ab. Unter bestimmten Voraussetzungen kann eine geeignete Versicherungslösung an die Stelle der gesetzlichen Lohnfortzahlung treten.
Die Prämien und deren Aufteilung richten sich nach dem Versicherungsvertrag beziehungsweise den anwendbaren arbeitsrechtlichen Regelungen.
Wichtig: KTG-Beiträge sind keine schweizweit einheitlichen Lohnabzüge.
Quellensteuer
Bei quellensteuerpflichtigen Mitarbeitenden zieht der Arbeitgeber die Steuer direkt vom Lohn ab und rechnet sie mit der zuständigen Steuerbehörde ab.
Die Berechnung hängt unter anderem vom Kanton, der Lohnhöhe und den persönlichen Verhältnissen ab. Änderungen beim Zivilstand oder bei den Kindern können den Tarif beeinflussen.
Quelle: Eidgenössische Steuerverwaltung – Quellensteuer.
Von Brutto zu Netto: Lohnabzüge berechnen
Für eine korrekte Lohnabrechnung werden zunächst sämtliche beitragspflichtigen Lohnbestandteile erfasst. Anschliessend werden die gesetzlichen und vertraglich zulässigen Abzüge berechnet.
Die wichtigsten Schritte:
- Bruttolohn bestimmen: Monatslohn, Stundenlohn, Boni und weitere Lohnbestandteile erfassen.
- Sozialversicherungen berechnen: AHV/IV/EO und ALV auf der jeweiligen Beitragsgrundlage ermitteln.
- Weitere Abzüge berücksichtigen: BVG, NBU, KTG und gegebenenfalls Quellensteuer ergänzen.
- Zulagen und Spesen prüfen: Familienzulagen und echte Spesenentschädigungen korrekt ausweisen.
- Nettolohn kontrollieren: Den tatsächlichen Auszahlungsbetrag berechnen und die Zahlung vorbereiten.
Praxisbeispiel: Lohnabrechnung mit CHF 5'200 Bruttolohn
Die folgende Musterabrechnung zeigt die Berechnung für einen Monatslohn von CHF 5'200 im Jahr 2026.
Hinweis: AHV, IV, EO und ALV entsprechen den gesetzlichen Beitragssätzen 2026. Die NBU- und KTG-Sätze sind beispielhafte Annahmen. Der BVG-Abzug von CHF 364 ist ein angenommener Monatsbeitrag gemäss einem möglichen Vorsorgeplan und kein allgemeingültiger Prozentsatz.
Quellensteuer und weitere individuelle Abzüge sind im Beispiel nicht berücksichtigt.
Quellen: Informationsstelle AHV/IV; BSV – Berufliche Vorsorge.
Sonderfälle bei den Lohnabzügen
Teilzeitmitarbeitende
Teilzeitangestellte unterliegen grundsätzlich denselben Sozialversicherungsvorschriften wie Vollzeitmitarbeitende.
Besonders wichtig sind die BVG-Eintrittsschwelle und die Acht-Stunden-Grenze für die obligatorische Nichtberufsunfallversicherung.
Die gesetzliche BVG-Eintrittsschwelle wird nicht automatisch proportional zum Beschäftigungsgrad reduziert. Einzelne Vorsorgepläne können jedoch günstigere Regelungen vorsehen.
Pensionierte Mitarbeitende
Wer nach Erreichen des AHV-Referenzalters weiterarbeitet, bleibt grundsätzlich AHV/IV/EO-beitragspflichtig. Es gilt jedoch ein Freibetrag von CHF 16'800 pro Jahr und Arbeitsverhältnis, sofern nicht darauf verzichtet wird.
Die ALV-Beitragspflicht entfällt grundsätzlich ab dem Referenzalter.
Quelle: Informationsstelle AHV/IV.
Familienzulagen und Spesen
Familienzulagen und echte Spesenentschädigungen gehören grundsätzlich nicht zum AHV-pflichtigen Lohn.
Spesen müssen jedoch geschäftlich begründet sein. Pauschalspesen sind nicht automatisch beitragsfrei.
Bei Naturalleistungen wie Geschäftsautos oder Mahlzeiten kann dagegen ein geldwerter Vorteil vorliegen, der sozialversicherungs- und steuerrechtlich berücksichtigt werden muss.
Quellen: Informationsstelle AHV/IV; ESTV – Lohnausweis.
Häufige Fehler bei der Lohnabrechnung
Schon kleine Fehler können zu Nachberechnungen oder zusätzlichen administrativen Arbeiten führen.
1. Falsche Beitragssätze verwenden
AHV/IV/EO und ALV müssen mit den gültigen Sätzen und auf der richtigen Beitragsgrundlage berechnet werden.
2. BVG-Beiträge pauschal berechnen
Die Beiträge richten sich nach dem jeweiligen Vorsorgeplan. Ein allgemeiner BVG-Abzug von beispielsweise 7 % des Bruttolohns ist nicht für alle Mitarbeitenden korrekt.
3. Nichtberufsunfallversicherung falsch beurteilen
Die obligatorische NBU-Versicherung hängt unter anderem davon ab, ob mindestens acht Stunden pro Woche beim gleichen Arbeitgeber gearbeitet wird.
4. Quellensteuerdaten nicht aktualisieren
Änderungen der persönlichen Verhältnisse können zu einem anderen Quellensteuertarif führen.
5. Spesen und Lohnbestandteile vermischen
Nicht jede Auszahlung ist beitragspflichtiger Lohn. Die korrekte Einordnung verhindert fehlerhafte Abzüge.
Praxis-Tipp: Prüfe die Stammdaten und Versicherungsinformationen regelmässig und kontrolliere insbesondere Eintritte, Austritte, Lohnänderungen und Sonderzahlungen.
Lohnabzüge mit Software berechnen
Die Lohnadministration lässt sich mit einer geeigneten Software effizienter gestalten. Wiederkehrende Berechnungen können automatisiert und Lohnabrechnungen übersichtlich erstellt werden.
Eine digitale Lösung unterstützt unter anderem bei der Verwaltung von Personalstammdaten, der Berechnung von Sozialversicherungsbeiträgen und der Erstellung von Lohnabrechnungen.
Wichtig: Auch mit Software müssen Beitragssätze, Versicherungsbedingungen und individuelle Personaldaten korrekt hinterlegt und regelmässig überprüft werden.
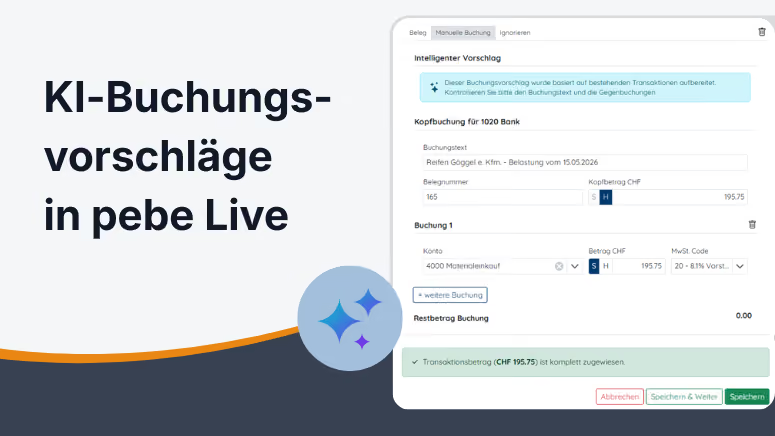
Für Schweizer Kleinunternehmen bietet pebe Live eine digitale Lösung zur Vereinfachung administrativer Prozesse.
Fazit: Lohnabzüge korrekt und effizient abrechnen
Eine korrekte Lohnabrechnung erfordert aktuelle Beitragssätze, die richtige Berechnungsgrundlage und die Berücksichtigung individueller Versicherungsbedingungen.
Wer die gesetzlichen Vorgaben kennt und seine Lohnadministration klar organisiert, vermeidet Fehler und spart langfristig Zeit.
Mit einer geeigneten Lohnsoftware lassen sich viele wiederkehrende Arbeitsschritte vereinfachen.
Du möchtest deine Lohnadministration digitalisieren? Entdecke pebe Live und teste die Möglichkeiten der digitalen Lohnbuchhaltung 30 Tage kostenlos.
Rechtsstand: Oktober 2026. Bei besonderen Arbeitsverhältnissen gelten die aktuellen gesetzlichen Bestimmungen sowie die Vorgaben der zuständigen Versicherer und Behörden.
Häufig gestellte Fragen
Wie viel Prozent Lohnabzüge werden 2026 vom Bruttolohn abgezogen?
Für AHV/IV/EO und ALV werden bei den meisten beitragspflichtigen Arbeitnehmenden zusammen 6,40 % abgezogen, soweit der Lohn innerhalb der ALV-Höchstgrenze liegt. BVG, NBU, KTG und gegebenenfalls Quellensteuer kommen hinzu.
Welche Lohnabzüge übernimmt der Arbeitgeber?
Der Arbeitgeber übernimmt grundsätzlich die Hälfte der AHV/IV/EO- und ALV-Beiträge sowie die Berufsunfallversicherungsprämie. Bei der Pensionskasse muss er insgesamt mindestens gleich hohe Beiträge leisten wie die versicherten Mitarbeitenden zusammen.
Ist der BVG-Abzug bei allen Mitarbeitenden gleich?
Nein. Der BVG-Abzug hängt insbesondere vom Alter und vom Vorsorgeplan ab. Deshalb können Mitarbeitende mit gleichem Bruttolohn unterschiedliche Pensionskassenbeiträge bezahlen.
Müssen Teilzeitmitarbeitende NBU-Beiträge bezahlen?
Wer beim gleichen Arbeitgeber mindestens acht Stunden pro Woche arbeitet, ist grundsätzlich obligatorisch gegen Nichtberufsunfälle versichert. Die Prämie kann den Mitarbeitenden belastet werden.
Was ist der Unterschied zwischen Bruttolohn und Nettolohn?
Der Bruttolohn ist der Lohn vor den Arbeitnehmerabzügen. Der Nettolohn ergibt sich nach Abzug der gesetzlichen und vertraglich zulässigen Beiträge. Familienzulagen, Spesen und weitere Positionen können den tatsächlichen Auszahlungsbetrag zusätzlich beeinflussen.
Wie kann ich Lohnabzüge korrekt berechnen?
Damit Lohnabzüge korrekt berechnet werden, müssen die aktuellen gesetzlichen Beitragssätze sowie die individuellen Versicherungsdaten berücksichtigt werden. Eine digitale Lohnsoftware übernimmt diese Berechnungen automatisch, berücksichtigt gesetzliche Änderungen und erstellt rechtskonforme Lohnabrechnungen. Dadurch werden Fehler vermieden und der administrative Aufwand reduziert.