Das Wichtigste auf einen Blick
- Nach Art. 26 MWSTG gehören auf die Rechnung: Name und Adresse von Rechnungssteller und Empfänger, MWST-Nummer, Leistungsdatum, Art und Umfang der Leistung, Entgelt sowie Steuersatz und Steuerbetrag.
- Bei Kleinbetragsbelegen bis CHF 400 inklusive MWST gelten Erleichterungen bei den Angaben zum Empfänger.
- Die Rechnungsnummer ist keine gesetzliche Pflichtangabe, aber für Buchhaltung und Mahnwesen sehr empfehlenswert.
- Unter CHF 100'000 steuerbarem Umsatz besteht grundsätzlich keine MWST-Pflicht. Dann darf keine MWST ausgewiesen werden.
- Eine digitale Signatur ist für normale E-Mail-Rechnungen nicht erforderlich.
Eine Rechnung dient der Abrechnung von Lieferungen oder Dienstleistungen und enthält wichtige Informationen zu den erbrachten Leistungen, den Zahlungsbedingungen sowie den Kontaktdaten von Verkäufer und Käufer. Besonders für mehrwertsteuerpflichtige Unternehmen gelten bestimmte gesetzliche Anforderungen.
Doch welche Pflichtangaben muss eine Rechnung in der Schweiz enthalten? Welche Informationen sind freiwillig und worauf musst du bei der Mehrwertsteuer achten? In diesem Artikel erfährst du, wie du eine korrekte Rechnung erstellst, welche Bestandteile dabei wichtig sind und wie ein übersichtlicher Rechnungsaufbau aussieht.
Was ist eine Rechnung?
Eine Rechnung, auch als Faktura bekannt, ist ein Dokument, das ein Verkäufer an einen Käufer ausstellt. Sie bezieht sich auf eine Lieferung oder Dienstleistung und führt die erbrachten Leistungen, Mengen und vereinbarten Preise auf.
Die Rechnung dokumentiert damit eine Forderung gegenüber dem Kunden und dient gleichzeitig als wichtiger Beleg für die Buchhaltung. Eine übersichtliche Gestaltung erleichtert die Prüfung und hilft, Rückfragen oder Zahlungsverzögerungen zu vermeiden.
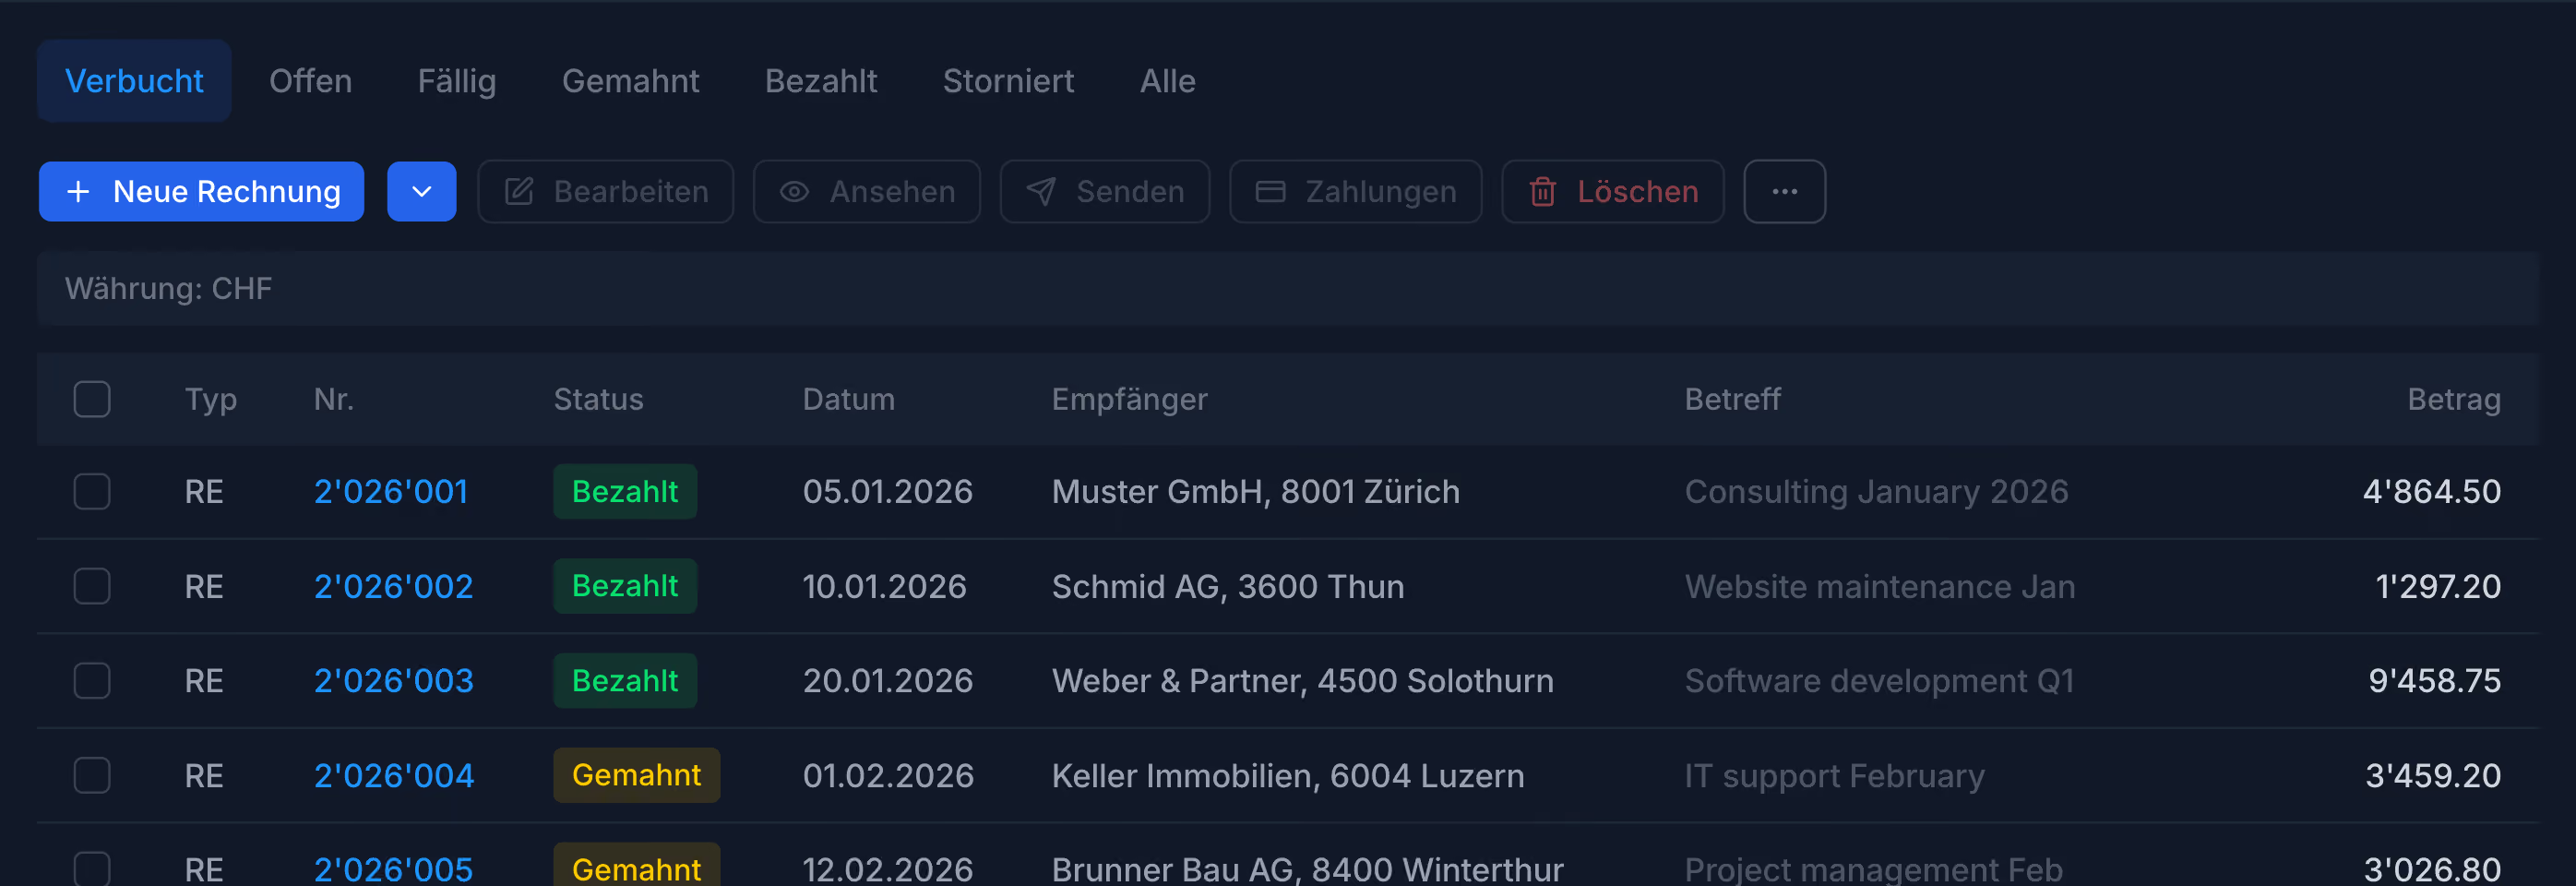
Das Rechnungsprogramm pebe Live bietet Unternehmen professionelle Rechnungsvorlagen, mit denen Rechnungen unkompliziert erstellt, versendet und verwaltet werden können.
Ist Fakturierung Pflicht?
Ob du eine Rechnung ausstellen musst und welche Angaben darauf gehören, hängt unter anderem von deiner Geschäftstätigkeit und deiner Mehrwertsteuerpflicht ab.
Grundsätzlich sind Unternehmen von der Schweizer MWST-Pflicht befreit, wenn ihr massgebender Umsatz aus steuerbaren Leistungen die Grenze von CHF 100'000 pro Jahr nicht erreicht. Dabei gibt es Ausnahmen und besondere Regelungen. Auch eine freiwillige Eintragung ins MWST-Register kann möglich sein.
Eine Übersicht über die geltenden Bestimmungen findest du bei der Eidgenössischen Steuerverwaltung (ESTV) und im Mehrwertsteuergesetz (MWSTG).
Wenn du nicht MWST-pflichtig bist, darfst du auf deiner Rechnung grundsätzlich keine Schweizer MWST ausweisen. Ein Hinweis wie «Nicht MWST-pflichtig» schafft Klarheit für deine Kunden.
Beträge dürfen auch in Fremdwährungen ausgewiesen werden. Für die MWST-Abrechnung in Schweizer Franken sind jedoch die jeweils zulässigen Umrechnungsmethoden und Wechselkurse der ESTV zu beachten. Eine allgemeine Pflicht zur quartalsweisen Umrechnung besteht nicht.
Mehr zum Ablauf der Rechnungsstellung erfährst du in unserem Beitrag zur Fakturierung.
Welche Pflichtangaben gibt es auf einer Rechnung?
Eine Rechnung muss nachvollziehbar sein und die erbrachten Leistungen eindeutig beschreiben. Für mehrwertsteuerpflichtige Unternehmen sind insbesondere die Anforderungen von Art. 26 MWSTG wichtig.
Fehlen wesentliche Angaben, kann dies zu Rückfragen oder Problemen beim Nachweis des Vorsteuerabzugs führen. Deshalb solltest du sowohl deine Ausgangsrechnungen als auch eingehende Kreditorenrechnungen sorgfältig prüfen.
Pflichtangaben: Name, Anschrift und weitere Rechnungsbestandteile
Die folgende Checkliste zeigt die wichtigsten Bestandteile einer Rechnung und unterscheidet zwischen gesetzlichen MWST-Anforderungen und zusätzlichen Angaben, die für die Buchhaltung sinnvoll sind.
| Bestandteil | Was gehört auf die Rechnung? | Einordnung |
|---|---|---|
| Rechnungssteller | Name und Ort beziehungsweise Adresse des Unternehmens | MWST-Anforderung |
| MWST-Nummer | Beispielsweise CHE-123.456.789 MWST | Bei MWST-pflichtigem Rechnungssteller |
| Rechnungsempfänger | Name und Ort beziehungsweise Adresse des Kunden | MWST-Anforderung, mit Ausnahmen |
| Rechnungsdatum | Datum der Rechnungsausstellung | Praktisch wichtig |
| Leistung | Art, Gegenstand und Umfang der Lieferung oder Dienstleistung | MWST-Anforderung |
| Liefer- oder Leistungsdatum | Datum oder Zeitraum der Leistung, soweit nicht mit dem Rechnungsdatum identisch | MWST-Anforderung |
| Entgelt | Preis der gelieferten Waren oder erbrachten Leistungen | MWST-Anforderung |
| MWST | Anwendbarer Steuersatz und korrekter Steuerausweis | Bei steuerbaren Leistungen |
| Rechnungsnummer | Eindeutige Nummer zur Zuordnung | Für die Buchhaltung empfohlen |
| Zahlungsinformationen | Zahlungsfrist, IBAN oder QR-Zahlteil | Praktisch wichtig |
Wichtig: Nicht jede Angabe ist für jede Rechnung gesetzlich vorgeschrieben. Die konkreten Anforderungen hängen insbesondere davon ab, ob der Rechnungssteller MWST-pflichtig ist und welche Art von Leistung abgerechnet wird.
Bei Kleinbetragsbelegen bis CHF 400 inklusive MWST gelten zudem Erleichterungen für die Angaben zum Leistungsempfänger. Die Einzelheiten ergeben sich aus den geltenden MWST-Bestimmungen.
Eine eindeutige Rechnungsnummer ist in der Schweiz zwar nicht ausdrücklich als allgemeine Pflichtangabe nach Art. 26 MWSTG aufgeführt, erleichtert aber die Buchhaltung, die Zuordnung von Zahlungen und das Mahnwesen erheblich.
Eine digitale Signatur ist für eine gewöhnliche elektronische Rechnung nicht generell erforderlich. Entscheidend ist, dass die Buchungsbelege zuverlässig, vollständig und nachvollziehbar aufbewahrt werden.
Weitere Informationen findest du im KMU-Portal des Bundes sowie in den gesetzlichen Bestimmungen zur Rechnungsstellung nach Art. 26 MWSTG.
Aufbau einer Rechnung: Leistungsbeschreibung und Umfang
Ein übersichtlicher Aufbau hilft dir, Rechnungen schneller zu erstellen und Zahlungen korrekt zuzuordnen. In der Praxis beginnt eine Rechnung mit dem Namen und der Anschrift des Rechnungsstellers und des Empfängers. Danach folgen Rechnungsdatum, Rechnungsnummer und eine klare Leistungsbeschreibung.
Die Leistungsbeschreibung zeigt deinem Kunden, welche Artikel geliefert oder welche Dienstleistungen erbracht wurden. Gib die Menge, den Umfang der Leistung und den vereinbarten Einzelpreis an. Bei Dienstleistungen kann auch der Leistungszeitraum wichtig sein.
Am Schluss stehen der Gesamtbetrag, die Zahlungsfrist und die IBAN oder der QR-Zahlteil. So erkennt dein Kunde auf einen Blick, welche Leistung verrechnet wurde und wie er bezahlen kann.
Zufriedenes Steueramt & zufriedene Kunden
Eine übersichtliche Rechnung erleichtert sowohl deinen Kunden als auch deiner Buchhaltung die Arbeit. Besonders wichtig ist eine verständliche Darstellung der Preise und der Mehrwertsteuer.
Du kannst den Gesamtbetrag inklusive MWST mit Angabe des anwendbaren Steuersatzes ausweisen. Häufig ist es jedoch übersichtlicher, Nettobetrag, MWST und Rechnungsbetrag separat darzustellen.

Steuersatz und Steuerbetrag auf der Rechnung richtig angeben
Eine übersichtliche Rechnung erleichtert sowohl deinen Kunden als auch deiner Buchhaltung die Arbeit. Besonders wichtig ist eine verständliche Darstellung der Preise und der Mehrwertsteuer.
Du kannst den Gesamtbetrag inklusive MWST mit Angabe des anwendbaren Steuersatzes ausweisen. Häufig ist es jedoch übersichtlicher, Nettobetrag, MWST und Rechnungsbetrag separat darzustellen.
Welche MWST-Sätze gelten in der Schweiz 2026?
Seit dem 1. Januar 2024 gelten in der Schweiz folgende Mehrwertsteuersätze:
- 8,1 % Normalsatz für die meisten steuerbaren Lieferungen und Dienstleistungen.
- 2,6 % reduzierter Satz für bestimmte gesetzlich begünstigte Leistungen und Produkte.
- 3,8 % Sondersatz für bestimmte Beherbergungsleistungen.
Welcher Satz anzuwenden ist, hängt von der konkreten Leistung ab. Die offiziellen Informationen findest du bei der ESTV.
Rechnungsbeispiel: Leistung, Menge und Steuerbetrag
Ein Unternehmen stellt einem Kunden fünf Stunden Beratungsleistung zu einem Einzelpreis von CHF 200 in Rechnung:
| Position | Menge | Betrag |
|---|---|---|
| Beratungsleistung à CHF 200 | 5 Stunden | CHF 1'000.00 |
| MWST 8,1 % | CHF 81.00 | |
| Rechnungsbetrag inkl. MWST | CHF 1'081.00 |
Zusätzlich enthält die Rechnung die Angaben zum Rechnungssteller und Empfänger, die Leistungsbeschreibung, das Rechnungsdatum sowie die relevanten Zahlungsinformationen.
Tipp: Mit einer kostenlosen Rechnungsvorlage für Word und Excel kannst du dich an einem übersichtlichen Rechnungsaufbau orientieren.
Was gilt für den Vorsteuerabzug?
Ein mehrwertsteuerpflichtiges Unternehmen kann unter den gesetzlichen Voraussetzungen die auf bezogenen Leistungen angefallene Vorsteuer abziehen. Dafür muss es den Anspruch ausreichend nachweisen können.
Eine formell korrekte Rechnung ist der einfachste Nachweis. Fehlen einzelne Angaben, bedeutet das jedoch nicht in jedem Fall automatisch, dass der Vorsteuerabzug ausgeschlossen ist. Je nach Situation können auch andere geeignete Nachweise berücksichtigt werden.
Am einfachsten ist es, fehlerhafte Rechnungen frühzeitig beim Lieferanten korrigieren zu lassen. Massgebend sind insbesondere die Bestimmungen zum Vorsteuerabzug in Art. 28 MWSTG.
Welche Rechnungsarten gibt es?
Rechnungen können in unterschiedlichen Formen erstellt und versendet werden. Welche Variante sinnvoll ist, hängt von deinem Unternehmen und den Bedürfnissen deiner Kunden ab.
- Papierrechnung: Die Rechnung wird ausgedruckt und per Post verschickt oder persönlich übergeben.
- PDF-Rechnung: Eine digital erstellte Rechnung, die beispielsweise per E-Mail versendet wird.
- Elektronische Rechnung: Rechnungsdaten werden digital erstellt, übermittelt und gegebenenfalls direkt in andere Systeme übernommen. Dazu gehört beispielsweise die strukturierte E-Rechnung.
- QR-Rechnung: Eine Rechnung mit einem QR-Zahlteil, der die Zahlungsabwicklung vereinfacht. Sie kann auf Papier oder digital verwendet werden.
- Proforma-Rechnung: Ein Dokument, das beispielsweise für Zollzwecke oder zur Information über den Wert einer Lieferung eingesetzt wird, ohne zwingend eine Zahlungsforderung zu begründen.
- Akontorechnung: Eine Rechnung über eine vereinbarte Teilzahlung, bevor die gesamte Leistung abschliessend abgerechnet wird.
- Schlussrechnung: Die abschliessende Abrechnung einer Leistung oder eines Auftrags, bei der bereits geleistete Akontozahlungen berücksichtigt werden.
Weitere Informationen zur Proforma-Rechnung findest du in unserem separaten Beitrag.
QR-Rechnung: Was musst du 2026 beachten?
Die QR-Rechnung hat sich in der Schweiz als wichtiges Zahlungsformat etabliert. Ihr QR-Zahlteil enthält die für die Zahlung benötigten Informationen und kann beispielsweise mit einer Banking-App eingelesen werden.
Seit dem 22. November 2025 gelten aktualisierte technische Vorgaben für den Swiss QR Code. Besonders wichtig ist die Umstellung auf strukturierte Adressangaben. Die bisherige Unterstützung unstrukturierter Adressen läuft gemäss dem Umstellungsplan am 13. November 2026 aus.
Prüfe deshalb, ob deine Rechnungssoftware beziehungsweise deine Vorlagen QR-Zahlteile nach den aktuellen Vorgaben erzeugen.
Wie du eine solche Rechnung erstellst, erklären wir im Beitrag QR-Rechnung erstellen – einfach gemacht.
Aufbewahrung und Verjährung von Rechnungen
Rechnungen und Buchungsbelege müssen in der Schweiz grundsätzlich zehn Jahre ab Ablauf des Geschäftsjahres aufbewahrt werden.
Die massgebliche Rechtsgrundlage dafür ist Art. 958f OR. Die Aufbewahrungsfrist ist von der Verjährung einer Forderung zu unterscheiden. Für bestimmte Unterlagen, insbesondere im Zusammenhang mit unbeweglichen Gegenständen und der MWST, können längere Fristen gelten.
Rechnungen dürfen grundsätzlich elektronisch aufbewahrt werden. Wichtig ist, dass ihre Lesbarkeit, Verfügbarkeit und Nachvollziehbarkeit während der gesamten Aufbewahrungsdauer sichergestellt sind.
Was tun bei einer fehlerhaften Rechnung?
Fehlerhafte Rechnungen solltest du möglichst frühzeitig berichtigen. Wurde beispielsweise ein falscher MWST-Satz verwendet oder eine Leistung unvollständig beschrieben, kann eine korrigierte Rechnung erforderlich sein.
Ist die Rechnung bereits verbucht, muss die Korrektur nachvollziehbar dokumentiert werden. Je nach Situation kommen eine Berichtigung, eine Gutschrift oder eine Stornorechnung mit anschliessender Neuausstellung infrage.
Vermeide es, bereits verbuchte Rechnungen einfach spurlos zu überschreiben. So bleibt die Buchhaltung auch bei späteren Prüfungen nachvollziehbar.
Was ist der Unterschied zwischen Quittung und Rechnung?
Eine Rechnung dokumentiert eine Forderung für eine Lieferung oder Dienstleistung. Eine Quittung bestätigt dagegen, dass eine Zahlung erfolgt ist.
Besonders bei Barzahlungen ist eine Quittung wichtig, damit der Zahlungseingang dokumentiert werden kann. Eine Rechnung kann zwar auch einen Zahlungsvermerk enthalten, Rechnung und Quittung erfüllen aber unterschiedliche Zwecke.
Hier findest du unsere kostenlose Quittungsvorlage.
Rechnungen ins Ausland
Wenn du Rechnungen an ausländische Kunden stellst, musst du die besonderen MWST-rechtlichen Konsequenzen berücksichtigen. Entscheidend ist unter anderem, welche Leistung du erbringst und wo sich der mehrwertsteuerliche Leistungsort befindet.
Bei Dienstleistungen an ausländische Kunden kann eine andere steuerliche Behandlung gelten als bei Warenlieferungen. Auch beim Bezug bestimmter Dienstleistungen aus dem Ausland kann eine Bezugsteuer relevant werden.
Da die Regeln vom Einzelfall abhängen, solltest du komplexe grenzüberschreitende Sachverhalte mit deinem Treuhänder klären. Weitere Informationen bietet die Eidgenössische Steuerverwaltung.

Welche weiteren Bestandteile kann eine Rechnung enthalten?
Neben den gesetzlichen Pflichtangaben kannst du weitere Informationen auf deiner Rechnung aufführen, die deinen Kunden die Zahlung erleichtern.
Dazu gehören beispielsweise die Zahlungsfrist, deine Bankverbindung mit IBAN, ein QR-Zahlteil oder ein möglicher Skontoabzug.
Ein klar vereinbartes Zahlungsziel schafft Transparenz. In der Schweiz gibt es allerdings keine allgemeine gesetzliche Zahlungsfrist von 30 Tagen für sämtliche Rechnungen. Welche Frist gilt, hängt von den vertraglichen Vereinbarungen und den gesetzlichen Bestimmungen ab.
Bleibt eine Rechnung unbezahlt, kannst du deinen Kunden mit einer Mahnung auf die offene Forderung aufmerksam machen.
Rechnungen mit pebe Live einfach erstellen
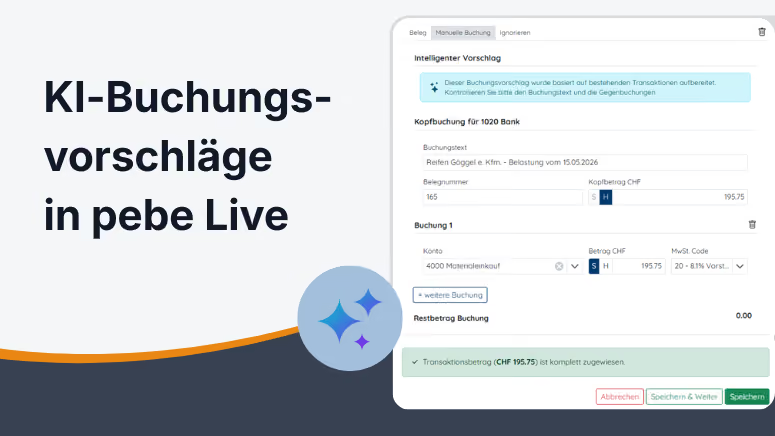
Mit dem Rechnungsprogramm pebe Live kannst du professionelle Rechnungen erstellen, versenden und verwalten. Die Software unterstützt dich bei der Rechnungsstellung und hilft dir, den Überblick über offene und bezahlte Rechnungen zu behalten.
Dank digitaler Rechnungsvorlagen und integrierter Funktionen für das Mahnwesen sparst du Zeit und reduzierst den administrativen Aufwand.
Entdecke das Rechnungsprogramm pebe Live und vereinfache deine Rechnungsstellung.
Häufig gestellte Fragen
Welche Pflichtangaben muss eine Rechnung in der Schweiz enthalten?
Für MWST-pflichtige Unternehmen gelten insbesondere die Anforderungen von Art. 26 MWSTG. Dazu gehören die Identifikation von Rechnungssteller und Empfänger, die Beschreibung der Leistung, das Entgelt sowie die korrekten MWST-Angaben. Weitere Informationen wie Rechnungsnummer und Zahlungsfrist sind praktisch wichtig.
Muss eine Rechnung eine Rechnungsnummer enthalten?
Eine Rechnungsnummer ist nach Art. 26 MWSTG nicht ausdrücklich als allgemeine Pflichtangabe vorgeschrieben. Für eine geordnete und nachvollziehbare Buchhaltung ist eine eindeutige Rechnungsnummer jedoch sehr empfehlenswert.
Was muss auf einer Rechnung ohne MWST stehen?
Wenn du nicht MWST-pflichtig bist, solltest du keine MWST ausweisen. Ein Hinweis wie «Nicht MWST-pflichtig» hilft dem Empfänger, die Rechnung richtig einzuordnen.
Wie lange müssen Rechnungen aufbewahrt werden?
Geschäftsbücher und Buchungsbelege sind gemäss Art. 958f OR grundsätzlich zehn Jahre ab Ablauf des Geschäftsjahres aufzubewahren. Für bestimmte Unterlagen können längere Fristen gelten.
Was ist der Unterschied zwischen einer Rechnung und einer Quittung?
Eine Rechnung dokumentiert die abgerechnete Leistung und den geschuldeten Betrag. Eine Quittung bestätigt, dass eine Zahlung geleistet wurde.
Sind PDF-Rechnungen in der Schweiz gültig?
Ja. Rechnungen können grundsätzlich auch als PDF erstellt und versendet werden. Entscheidend ist, dass die erforderlichen Angaben vorhanden sind und die Belege ordnungsgemäss aufbewahrt werden.